Guide investissement immobilier : du rendement affiché à l’argent réellement disponible
Publié par : Anne-Lise Garreau d'Aubrac — Rédactrice spécialisée en immobilier
Un investissement immobilier se juge sur ce qu’il vous rapporte après les charges, les impôts et le crédit, mais aussi sur les risques que vous pouvez supporter. Avant de chercher un appartement, fixez votre objectif, votre effort d’épargne maximal et le temps disponible pour gérer. Ces trois critères permettent déjà d’écarter les projets mal adaptés.
Choisir une stratégie compatible avec votre vie
Investir dans l’immobilier consiste à mobiliser du capital pour acquérir un bien ou des parts de sociétés immobilières, avec l’objectif de percevoir des revenus et, éventuellement, une plus-value. Constituer un patrimoine, préparer sa retraite et obtenir un complément de revenu immédiat ne conduisent pas aux mêmes choix.
Simuler la rentabilité et le cash-flow immobilier
Renseignez les caractéristiques de votre projet pour obtenir une estimation indicative de sa rentabilité et de son cash-flow.
Projet immobilier
Charges et fiscalité
Financement
Scénario dégradé
Résultats estimatifs
Résultat du scénario dégradé
Formules utilisées
- Rendement brut = loyer annuel encaissé / coût total du projet × 100.
- Rendement net avant impôt = (loyer annuel encaissé − charges annuelles) / coût total du projet × 100.
- Mensualité = capital × taux périodique / (1 − (1 + taux périodique)−nombre de périodes).
- Le cash-flow prend en compte les recettes, les charges, l’impôt estimatif, les remboursements du crédit et l’assurance emprunteur.
Les résultats sont indicatifs. Ils ne remplacent pas une simulation bancaire personnalisée ni un conseil fiscal ou comptable.
Le crédit crée un effet de levier : il permet d’acquérir un actif sans financer seul son prix. En contrepartie, les mensualités restent dues même sans locataire. La valeur du bien et les loyers ne sont jamais garantis.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Location nue | Gestion généralement plus simple, occupation durable recherchée | Fiscalité des revenus fonciers et entretien |
| Location meublée | Répondre aux besoins de mobilité ou des étudiants | Mobilier, rotation et obligations comptables éventuelles |
| Colocation | Répartir les loyers entre plusieurs occupants | Configuration du logement et gestion des départs |
| Résidence étudiante ou senior gérée | Déléguer l’exploitation à un professionnel | Solidité de l’exploitant et clauses du bail commercial |
| SCPI | Accéder à un portefeuille immobilier sans gérer directement les biens | Frais, revenus variables et revente des parts parfois longue |
Le neuf et l’ancien sont des caractéristiques du bien, pas des stratégies autonomes. Le neuf peut limiter certains travaux initiaux ; l’ancien permet d’examiner un logement et une copropriété existants, mais impose souvent davantage de vérifications techniques. Comparez leur coût global plutôt que leur seule facture d’achat.
Si vous manquez de temps, privilégiez une organisation délégable. Si votre épargne est limitée, évitez qu’un premier achat absorbe toutes vos réserves. L’immobilier reste peu liquide : ne placez pas dans un projet les sommes nécessaires à une dépense prochaine.
Tester le marché local avant de croire au rendement
Un prix bas ne suffit pas à faire une bonne affaire. La demande locative dépend du quartier, de l’accès aux transports, des emplois, des établissements d’enseignement et du type de logement. Un studio sans espace de travail peut être mal adapté à une clientèle étudiante, même dans une ville universitaire.
Comparez les prix de ventes réalisées, notamment via DVF, puis relevez les loyers de biens réellement comparables. Interrogez plusieurs agences sur les délais de relocation et les défauts qui freinent les candidatures. Les annonces encore en ligne montrent des prétentions de bailleurs, pas nécessairement les loyers finalement obtenus.
Un projet urbain annoncé n’est qu’un germe de demande : une future gare ou une école promise ne remplit pas immédiatement un logement. Distinguez ce qui fonctionne déjà de ce qui dépend encore d’un calendrier, d’un financement ou d’autorisations. Calculez votre rentabilité avec la demande actuelle ; considérez l’amélioration future comme une possibilité, jamais comme la condition de survie du projet.
- Dans le logement : contrôlez luminosité, bruit, humidité, équipements et devis de travaux.
- Dans la copropriété : examinez les procès-verbaux d’assemblée générale, les charges, les impayés et les travaux prévus.
- Pour la location : vérifiez le DPE, les règles de décence et les restrictions applicables à la performance énergétique.
- Pour la sortie : demandez-vous qui pourrait racheter ce bien, au-delà des seuls investisseurs.
Investir loin de chez soi peut ouvrir d’autres marchés, mais nécessite un relais fiable pour les visites, les interventions et la gestion. Intégrez ces coûts dès le départ.
Passer du rendement brut à votre trésorerie réelle
Le rendement brut sert à trier les annonces, pas à décider d’acheter. Calculez-le en divisant le loyer annuel hors charges par le coût total du projet, puis multipliez par cent. Ce coût comprend l’achat, les frais d’acquisition, les travaux et, si nécessaire, le mobilier.
Exemple illustratif : pour un coût global de 180 000 € et un loyer de 750 € par mois, les recettes annuelles théoriques atteignent 9 000 €, soit 5 % de rendement brut. Ce résultat suppose une occupation et un paiement continus.
Pour calculer le rendement net avant impôt, retranchez la taxe foncière restant à votre charge, les charges non récupérables, les assurances, la gestion, l’entretien et une hypothèse de vacance. Dans cet exemple, un rendement net de 3,5 à 4 % correspondrait à des dépenses annuelles de 1 800 à 2 700 €, avant fiscalité et financement : il faut vérifier ces montants, pas les présumer.
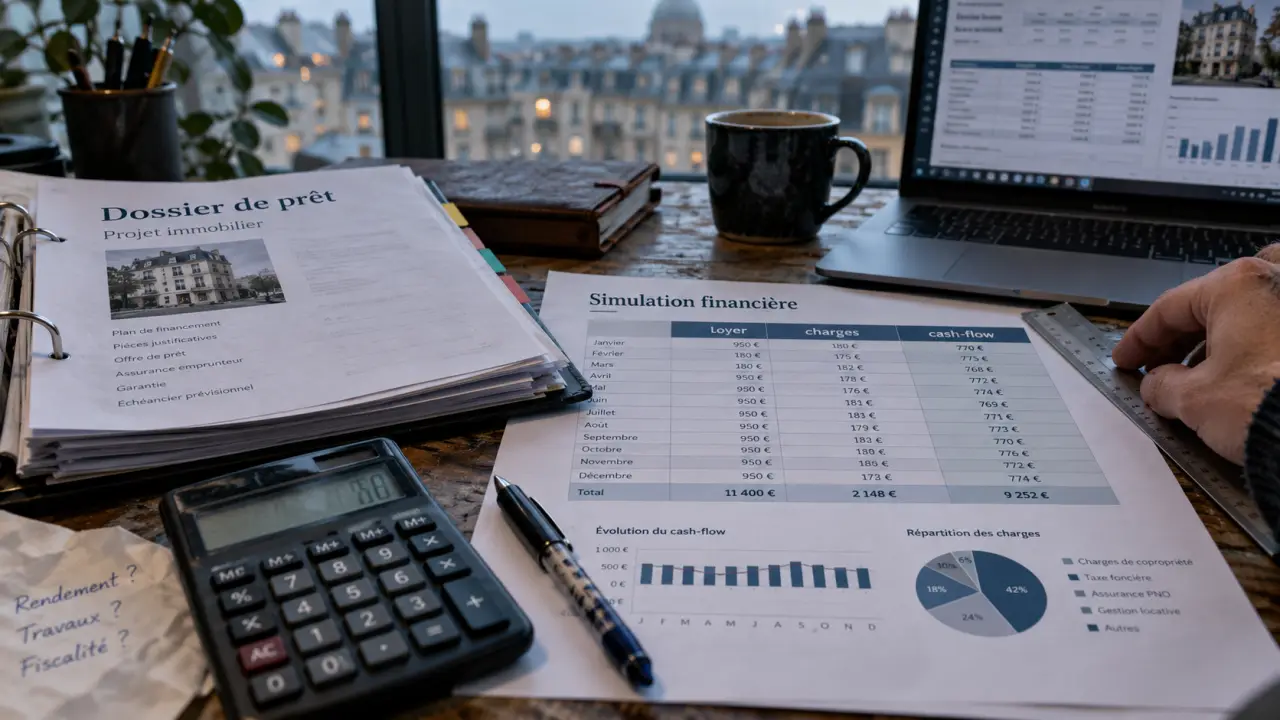
Le cash flow, ou flux de trésorerie, correspond aux encaissements diminués de toutes les sorties, notamment des mensualités de crédit et de l’impôt. Un bien peut être rentable tout en exigeant un versement mensuel de votre part. Le remboursement du capital construit du patrimoine, mais ne constitue pas de l’argent disponible.
Enfin, le taux de rentabilité interne, ou TRI, tient compte des flux successifs et du produit net de revente. Il permet de comparer des scénarios, à condition de rester prudent sur le prix de sortie. Testez aussi un scénario dégradé : vacance prolongée, réparation importante et revente sans plus-value.
Faire travailler le financement et la fiscalité ensemble
Présentez à la banque un budget comprenant les frais annexes et une réserve de sécurité. Elle examinera notamment vos revenus, vos crédits, votre épargne et votre reste à vivre. Un apport d’environ 10 % constitue un repère de préparation, pas une règle universelle ni une garantie d’accord. Un financement sans apport dépend du dossier et des critères du prêteur.
Sur des durées de 15 à 25 ans, allonger l’emprunt peut réduire la mensualité, mais augmente généralement le coût total à conditions comparables. Comparez le taux annuel effectif global, l’assurance, les garanties et les possibilités de remboursement anticipé, pas seulement le taux nominal.
Comparer les régimes sur toute la durée de détention
En location nue, les loyers relèvent des revenus fonciers. Sous conditions, le micro-foncier prévoit un abattement forfaitaire de 30 % : 70 % des recettes sont alors imposables. Le régime réel permet de déduire les charges admises et peut, dans certaines situations, produire un déficit foncier.
En location meublée non professionnelle, les revenus relèvent des BIC. Le régime réel peut permettre de déduire des charges et d’amortir certains éléments, avec des limites et des conséquences à étudier jusqu’à la revente. Les règles du micro-BIC varient selon l’activité : ne transposez pas automatiquement celles d’un meublé classique à une location touristique.
La SCI est une structure de détention, non un avantage fiscal automatique. Son régime et son activité changent les conséquences fiscales. Faites comparer les options par un professionnel avant l’achat, surtout en présence de travaux, de meublé ou d’un objectif de transmission.
Sécuriser l’achat puis organiser la location
Avant tout engagement, faites vérifier les documents et les conditions suspensives adaptées à votre financement avec le notaire. Un avantage fiscal ne compense ni un prix excessif ni une demande insuffisante.
Pour louer, prévoyez les diagnostics obligatoires, un bail adapté, un état des lieux précis et une sélection des candidats respectant les règles applicables. Vérifiez aussi les éventuelles obligations locales, comme l’encadrement des loyers ou une autorisation de mise en location.
La gestion directe économise des honoraires mais demande de la disponibilité. Une délégation peut représenter 6 à 12 % HT selon le mandat et les prestations ; comparez aussi les frais de relocation et les services exclus. Une garantie loyers impayés, ou GLI, comporte des conditions d’éligibilité et des exclusions à lire avant de choisir le locataire.
La bonne décision est celle qui reste supportable quand tout ne se passe pas comme prévu. Conservez une épargne disponible, suivez vos dépenses réelles et réévaluez régulièrement votre stratégie : le pilotage compte autant que le choix initial du bien.