Assurance location saisonnière : protéger le logement ne suffit pas pour couvrir les voisins
Une location de vacances peut être assurée par le propriétaire, le locataire ou les deux. Aucune obligation légale générale n’impose une assurance spécifique pour une location saisonnière, mais le contrat peut demander au vacancier une attestation. Une garantie mal comprise peut toutefois laisser à la charge de l’un des occupants les dommages causés au logement, aux voisins ou à d’autres tiers.
Avant de signer : qui doit être assuré et pourquoi ?
Il faut d’abord distinguer la protection du bien de la responsabilité de la personne qui l’occupe. Le propriétaire cherche à préserver son logement, ses équipements et ses revenus en cas de sinistre. Le locataire doit pouvoir indemniser les dommages dont il est responsable pendant le séjour. Ces protections sont complémentaires : l’une ne remplace pas automatiquement l’autre.
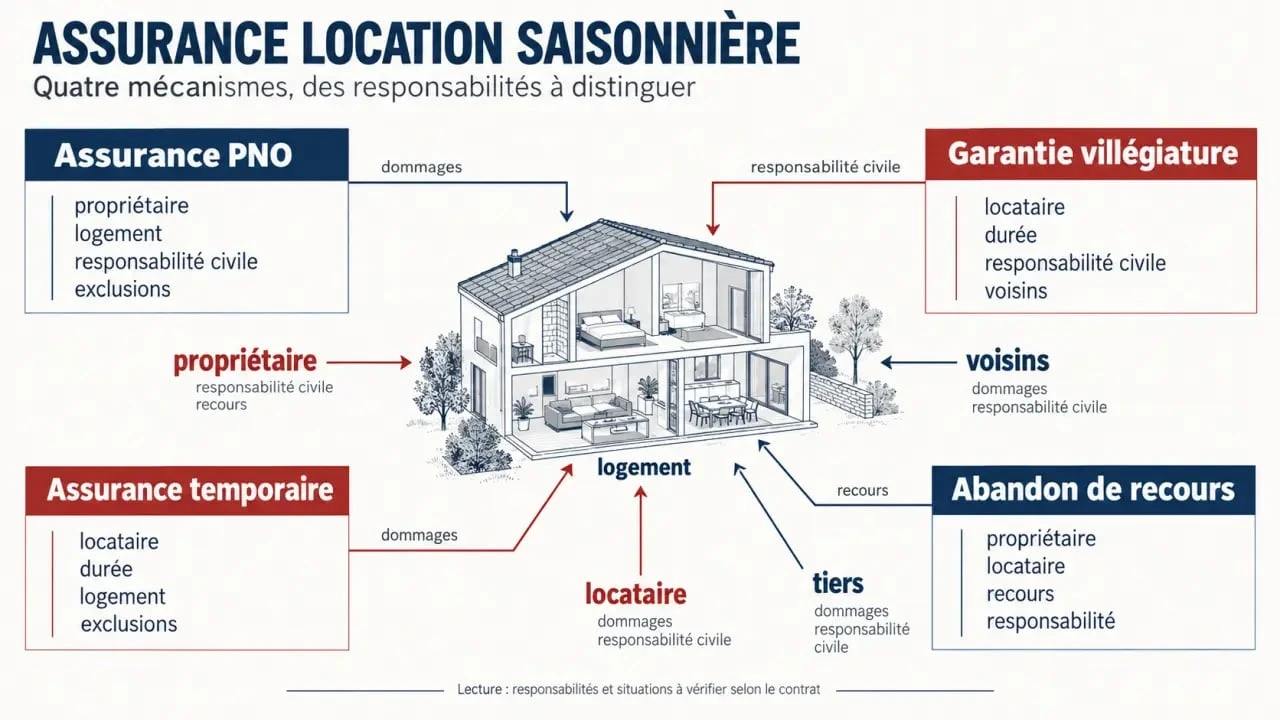
Pour le propriétaire, l’assurance est utile lorsque le logement est une résidence secondaire, un meublé de tourisme ou un bien vacant entre deux séjours. Pour le locataire, elle évite qu’un incident courant, comme une fuite d’eau ou un départ de feu, entraîne une dépense importante. Le contrat de location doit préciser si une assurance est exigée, qui prend en charge les risques locatifs et quelles garanties sont déjà souscrites.
L’attestation d’assurance n’est pas un simple document administratif
Le bailleur, une agence ou une plateforme peut demander une attestation avant la remise des clés. Ce document vérifie que le locataire dispose d’une garantie adaptée à un séjour temporaire, souvent appelée garantie villégiature. Une attestation d’assurance habitation classique ne suffit pas toujours. Il faut vérifier que la location de vacances est bien couverte, pour la destination et la durée prévues.
Le propriétaire a intérêt à demander cette attestation avant l’arrivée, et non après un sinistre. Le locataire doit, de son côté, demander à son assureur un document mentionnant explicitement la période du séjour si le contrat ou l’agence l’exige.
Les garanties à comparer selon votre situation
Les intitulés varient selon les assureurs, mais les principaux mécanismes répondent à des besoins différents. Comparer seulement le prix d’une assurance location saisonnière ne suffit pas. Il faut identifier les personnes protégées, les dommages couverts, la zone géographique ainsi que les exclusions.
| Solution | Profil concerné | Rôle principal | Point de vigilance |
|---|---|---|---|
| Assurance PNO | Propriétaire non occupant | Protège le bien et la responsabilité du bailleur, notamment entre deux locations | Vérifier l’usage en location saisonnière et les garanties du mobilier |
| Garantie villégiature | Locataire | Étend parfois l’assurance habitation au logement loué pendant les vacances | Contrôler la durée, le pays et les plafonds |
| Assurance temporaire | Locataire sans couverture adaptée | Couvre le séjour pour une durée déterminée | Lire les franchises et les exclusions avant de souscrire |
| Contrat « pour le compte de qui il appartiendra » | Propriétaire et occupants | Assure le logement en incluant, selon les clauses, l’occupant | Déterminer précisément l’étendue de la responsabilité civile |
| Abandon de recours | Propriétaire et locataire | Limite le recours du propriétaire contre le locataire pour certains dommages au logement | Ne couvre pas nécessairement les voisins ni les tiers |
PNO, garantie villégiature et assurance temporaire : trois usages différents
L’assurance propriétaire non occupant, ou PNO, est destinée au bailleur. Elle peut intervenir lorsque le logement est inoccupé, lorsque la responsabilité du propriétaire est engagée ou lorsque l’assurance du locataire est insuffisante. Elle doit correspondre à l’usage réel du bien. Une résidence secondaire occasionnellement prêtée ne présente pas le même risque qu’un meublé proposé régulièrement à la location courte durée.
La garantie villégiature est généralement une extension de la multirisque habitation du locataire. Elle peut couvrir les risques locatifs pendant les vacances, comme l’incendie, l’explosion ou les dégâts des eaux. Si elle est absente, limitée ou inapplicable au séjour concerné, une assurance temporaire peut apporter une solution plus lisible. Elle convient aussi aux voyageurs qui n’ont pas d’assurance habitation à leur nom.
Ce qui est réellement couvert en cas de sinistre
Une assurance ne traite pas tous les incidents de la même façon. Il faut distinguer le dommage subi par le logement, le préjudice du propriétaire et les dommages causés à des tiers. Un dégât des eaux qui abîme le parquet et traverse le plafond du voisin peut mobiliser plusieurs garanties et engager plusieurs responsabilités.
- Les risques locatifs concernent notamment l’incendie, l’explosion et les dégâts des eaux causés dans le logement occupé.
- La responsabilité civile peut indemniser les dommages matériels, corporels ou immatériels causés à un voisin, à un visiteur ou à un tiers.
- Les garanties du propriétaire peuvent couvrir le bâtiment, le mobilier, le bris de glace, le vandalisme, l’effraction ou une éventuelle perte de loyer selon le contrat.
- La protection juridique peut aider à gérer un litige, mais elle ne remplace pas une garantie couvrant le dommage lui-même.
Pourquoi l’abandon de recours demande une lecture attentive
La clause d’abandon de recours, aussi appelée renonciation à recours, signifie généralement que le propriétaire renonce à réclamer au locataire l’indemnisation de certains dommages garantis au logement. Cette clause simplifie la relation entre les parties, mais elle ne constitue pas une assurance complète pour le vacancier. Si le sinistre touche la copropriété, le voisin du dessous ou un passant, la responsabilité civile du locataire peut rester nécessaire.
Il faut aussi distinguer un accident d’une dégradation volontaire, de l’usure normale ou d’un défaut d’entretien. Une moquette ternie, un appareil vieillissant ou une fuite liée à une installation défectueuse ne relèvent pas automatiquement de la responsabilité du locataire. À l’inverse, une casse due à une utilisation inadaptée peut être traitée différemment d’un sinistre accidentel.
Les textiles d’ameublement méritent une attention particulière lors de l’état des lieux. Un tapis, un matelas ou un canapé peut absorber l’eau sans laisser immédiatement de trace sur le sol. Après une fuite, photographier seulement les murs est insuffisant. Il est utile de noter les zones humides, les odeurs, les auréoles et l’état des housses. L’humidité résiduelle peut ensuite provoquer des moisissures ou des décolorations et compliquer la distinction entre dommage récent, usure et mauvais entretien.
Les vérifications qui évitent les litiges avant et après le séjour
Une bonne couverture repose sur des documents cohérents. Le contrat de location doit préciser l’identité des parties, les dates du séjour, le montant du dépôt de garantie, les obligations d’assurance, les conditions d’annulation et la répartition des responsabilités. Le propriétaire doit aussi informer son assureur de la mise en location saisonnière, surtout si cette activité devient régulière.
État des lieux, photos et déclaration rapide
L’état des lieux d’entrée et de sortie doit décrire le logement pièce par pièce : murs, sols, mobilier, électroménager, clés, télécommandes, dépendances, jardin, piscine ou autres équipements mis à disposition. Des photos datées, nettes et prises sous plusieurs angles réduisent les contestations. Elles doivent être partagées ou annexées selon les modalités prévues par les parties.
En cas de sinistre, le locataire doit prévenir rapidement le propriétaire ou le gestionnaire, prendre des mesures raisonnables pour limiter l’aggravation des dommages et conserver les preuves : photos, échanges, factures, devis ou témoignages. Chacun doit ensuite déclarer l’événement à son assureur dans les délais prévus au contrat. Réparer ou jeter un objet avant tout constat peut compliquer l’expertise.
- Relire la clause d’assurance du contrat de location.
- Vérifier la garantie villégiature ou demander une assurance temporaire.
- Demander ou fournir une attestation avant l’arrivée.
- Contrôler les franchises, les plafonds et les exclusions applicables.
- Réaliser un état des lieux photographique à l’entrée et à la sortie.
Location à l’étranger : ne pas confondre assurance habitation et assurance voyage
Une garantie villégiature peut être valable hors de France, mais cela ne doit jamais être présumé. Sa portée dépend du contrat, du pays, de la durée du séjour et parfois du type de logement loué. Avant le départ, le voyageur doit vérifier l’étendue géographique, les montants garantis, les exclusions et les coordonnées à utiliser en cas d’urgence.
L’assurance voyage couvre d’autres risques : annulation, bagages, assistance, frais de relogement ou responsabilité civile à l’étranger selon la formule choisie. Elle peut compléter une assurance habitation sans couvrir nécessairement les dommages au logement loué. Pour une réservation internationale, il est aussi conseillé de vérifier l’identité du loueur, les conditions de paiement et la conformité de l’annonce, afin de limiter le risque de logement inexistant ou non conforme.
Propriétaires et locataires ont intérêt à demander un devis lorsque les garanties existantes restent floues. La bonne solution dépend du logement, de la durée d’occupation, du nombre de voyageurs et de la responsabilité réellement assumée par chacun.

- Assurance location saisonnière : protéger le logement ne suffit pas pour couvrir les voisins - 18 septembre 2026
- Batterie de stockage d’électricité : plus de capacité ne signifie pas toujours moins d’achats au réseau - 17 septembre 2026
- Schéma électricité va-et-vient : l’inversion qui laisse la lampe allumée - 16 septembre 2026