L’investissement immobilier locatif intelligent : une méthode pour choisir, financer et gérer son bien
Publié par : Anne-Lise Garreau d'Aubrac — Rédactrice spécialisée en immobilier
Relu, corrigé et validé par : Francois Bonnet — Rédacteur en chef
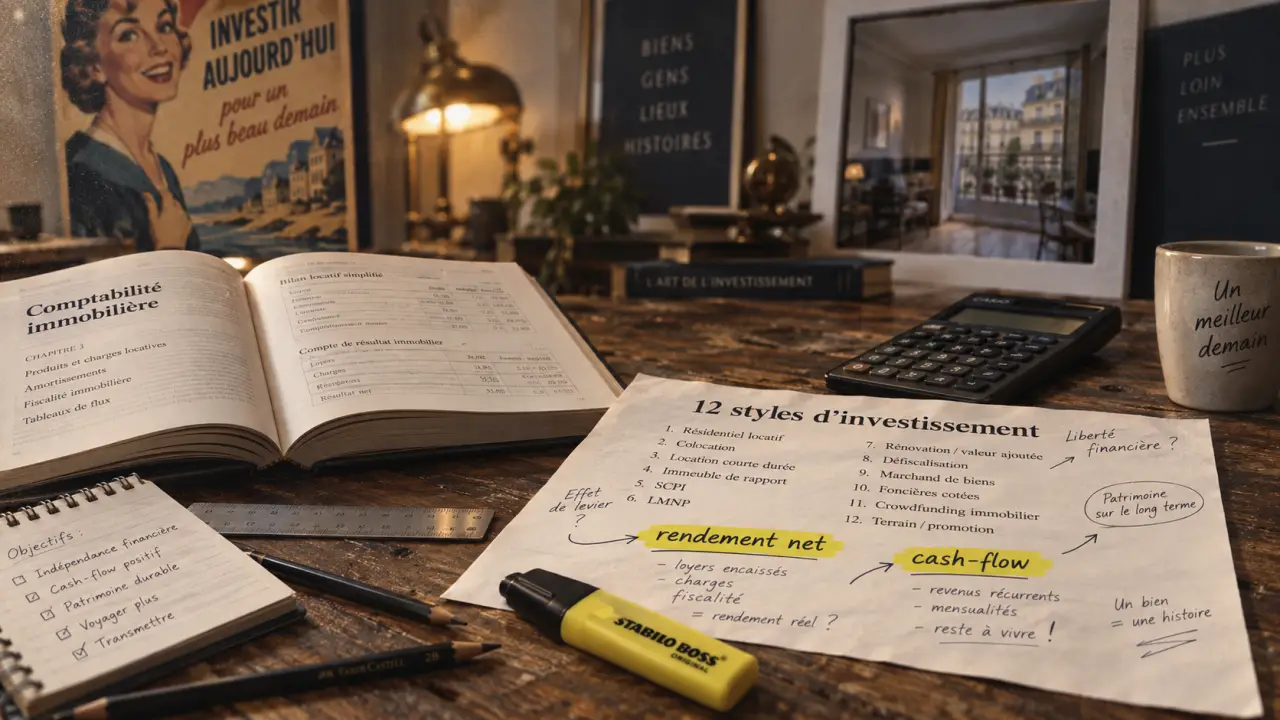
Le livre de Julien Delagrandanne s’adresse aux lecteurs qui veulent dépasser les conseils immobiliers trop généraux pour construire une démarche cohérente : trouver un bien, le financer, le louer et préserver une rentabilité compatible avec leur projet patrimonial. Son intérêt ne repose pas sur une recette universelle, mais sur une méthode de décision illustrée par plus d’une vingtaine de situations vécues et l’étude de 12 styles d’investissement.
Ce que l’ouvrage apporte à un futur bailleur
L’approche convient d’abord au primo-investisseur qui dispose d’une capacité d’emprunt et souhaite éviter un premier achat dicté par le coup de cœur. Elle peut aussi aider le propriétaire ayant déjà un ou deux logements à structurer ses acquisitions suivantes, son financement ou sa fiscalité. L’objectif est de relier la constitution d’un patrimoine, les revenus locatifs et la recherche d’une plus grande liberté financière, tout en tenant compte des contraintes de gestion.
Simulateur de rentabilité locative
Note : La fiscalité, les charges récupérables et les frais variables ne sont pas automatiquement estimés. Ce résultat constitue une simulation et non un conseil personnalisé.
Une méthode pour choisir sa propre stratégie
Les douze styles d’investissement présentés dans le livre rappellent une idée simple : le meilleur projet n’est pas forcément celui qui affiche le rendement brut le plus élevé. Un investisseur peut privilégier la simplicité de gestion, un autre le cash-flow, la valorisation à long terme, la diversification géographique ou un type de location adapté au temps dont il dispose. La stratégie doit donc être définie avant la recherche, en fonction de l’horizon de détention, de l’effort d’épargne acceptable, de la tolérance à la vacance, de la capacité à réaliser des travaux et du niveau d’implication souhaité.
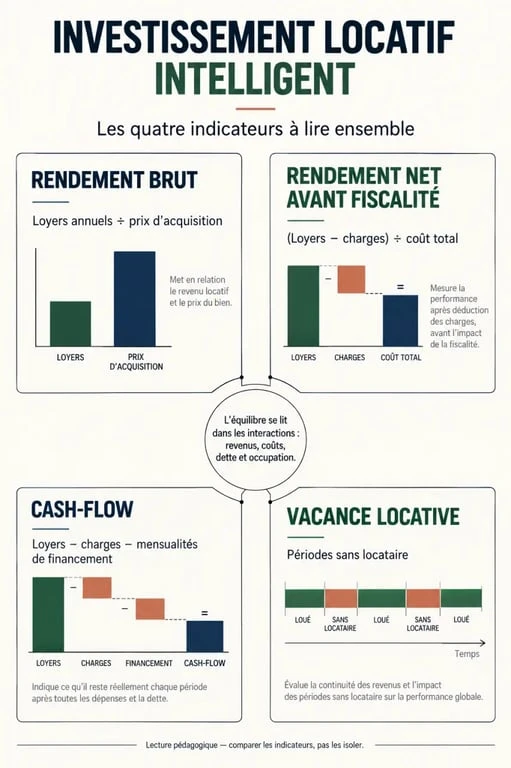
Cette logique évite les comparaisons trompeuses. Deux appartements affichant des loyers similaires peuvent présenter des profils très différents selon les charges de copropriété, l’état énergétique, les travaux à venir, la pression locative ou la fiscalité. Un investissement locatif intelligent s’évalue comme un ensemble, et non à partir du seul pourcentage de rendement indiqué dans une annonce.
Lire un bien comme un projet locatif, pas comme une vitrine
Avant de calculer la rentabilité, il faut vérifier qu’un logement répond à une demande réelle. L’emplacement, les transports, les commerces, les bassins d’emploi, la typologie du bien et le niveau de concurrence locale influencent directement le taux d’occupation. Comparer les prix et les loyers de biens similaires, notamment avec Meilleurs Agents ou Logic-Immo, permet de replacer l’annonce dans son marché. Une analyse portant sur au moins 15 biens comparables rend l’estimation plus solide qu’un simple loyer espéré.
Les indicateurs à distinguer
| Indicateur | Ce qu’il mesure | Pourquoi il compte |
|---|---|---|
| Rendement brut | Loyers annuels rapportés au prix d’achat | Il donne un premier repère, mais ignore les frais et les charges. |
| Rendement net | Revenus après charges non récupérables, fiscalité et dépenses retenues | Il approche davantage le revenu réellement conservé. |
| Cash-flow | Trésorerie restante après loyers, échéance de crédit et dépenses | Il évalue l’effort mensuel ou l’excédent de trésorerie. |
| Vacance locative | Périodes sans locataire | Elle révèle la sensibilité du projet à la demande locale. |
Le prix d’acquisition reste un levier décisif. Une négociation ne se justifie pas par une cible arbitraire, mais par des éléments vérifiables : défauts du bien, travaux, charges élevées, prix des ventes comparables ou contraintes de copropriété. Viser une marge de 8 % à 12 % peut servir de repère, mais cette ambition doit découler de l’analyse et non conduire à sous-estimer les risques.
Le détail auquel on pense trop peu : les surfaces de contact
Lors d’une visite, il faut observer le logement à travers les usages quotidiens : entrée, rangement, circulation, lumière, bruit, lessive, télétravail et dépôt des courses. Ces éléments influencent souvent l’attractivité plus durablement qu’une décoration séduisante. Un couloir sombre, une cuisine sans plan de travail ou l’absence d’espace pour un bureau peuvent réduire le nombre de candidats, allonger la relocation et limiter le loyer acceptable. Photographier ces points et les comparer au profil des locataires recherchés transforme une impression de visite en critère locatif concret.
Financement et fiscalité : des choix à faire avant la signature
Le crédit ne se résume pas au taux d’emprunt. La banque examine notamment la stabilité des revenus, l’endettement, l’apport personnel, l’épargne disponible et la cohérence du projet. Un apport souvent compris entre 10 % et 20 % peut rassurer, mais immobiliser trop de liquidités risque aussi de fragiliser la trésorerie destinée aux travaux, à la vacance ou aux imprévus. Le montage pertinent dépend de la situation de l’investisseur, de son objectif et du niveau de risque qu’il peut supporter.
Ne pas choisir un régime fiscal sur une promesse
Location nue ou meublée, micro-foncier, régime réel, LMNP, déficit foncier, amortissement ou SCI : ces notions renvoient à des mécanismes différents. Le régime réel peut permettre de déduire certaines charges. Le déficit foncier répond à des conditions précises. Le statut de loueur en meublé non professionnel suit une logique comptable distincte. Une optimisation fiscale n’a de sens que si elle reste adaptée au bien, aux revenus du foyer et à la durée de détention envisagée. Les règles fiscales et les obligations déclaratives évoluent : une vérification auprès d’un professionnel compétent reste nécessaire avant la signature.
Les travaux énergétiques doivent être intégrés dès la formulation de l’offre. Le DPE, l’isolation, les menuiseries et le système de chauffage influencent la conformité du logement, son confort et son attractivité. Attendre la mise en location pour découvrir une contrainte de décence énergétique ou un chantier coûteux peut réduire fortement la rentabilité prévue.
Sécuriser les loyers sans déléguer sa vigilance
La gestion directe réduit certains frais, mais elle demande du temps : diffusion de l’annonce, visites, sélection, bail, quittances, régularisation des charges et suivi des interventions. Une agence simplifie l’organisation, au prix d’honoraires qui doivent figurer dans le prévisionnel. Des outils comme Rentila ou Smovin peuvent faciliter le suivi administratif, mais ils ne remplacent ni la connaissance du dossier locataire ni la qualité de la relation.
Prévenir plutôt que gérer l’impayé
La sélection des locataires repose sur des justificatifs cohérents et une vérification attentive de la solvabilité, dans le respect du cadre légal. Une assurance loyers impayés ou une garantie adaptée peut compléter cette prévention, sans s’y substituer. Un état des lieux photographique détaillé, des échanges écrits et un bail conforme limitent aussi les ambiguïtés. En cas de difficulté, agir rapidement et privilégier la médiation lorsque c’est possible évite qu’un retard ponctuel ne se transforme en contentieux long et coûteux.
Faut-il acheter le livre et dans quel format ?
Avec plus de 15 ans d’expérience attribuée à son auteur, l’ouvrage semble particulièrement utile à celui qui cherche un cadre de réflexion et des exemples plutôt qu’un discours général sur les revenus passifs. Il ne remplace toutefois ni une étude de marché locale, ni un chiffrage des travaux, ni un avis bancaire, juridique ou fiscal personnalisé. Sa valeur tient à la grille de lecture proposée pour poser de meilleures questions sur chaque opération.
Le livre est proposé en format papier ou numérique, neuf ou d’occasion selon les plateformes. La 2e édition est notamment disponible en lecture numérique via Kobo by Fnac. Sur La Bourse aux Livres, une note de 4,6 sur 5 fondée sur 4 313 avis est affichée, avec un prix indiqué à 17,45 € pour une offre observée. Avant l’achat, il faut comparer l’édition, le format, l’état de l’exemplaire d’occasion, les frais de livraison et les conditions de retour. Le support compte moins que l’usage : lire avec un projet réel sous les yeux, noter ses hypothèses et les confronter au terrain.

- L’investissement immobilier locatif intelligent : une méthode pour choisir, financer et gérer son bien - 27 septembre 2026
- Investissement immobilier professionnel : rendement affiché ou revenus vraiment sécurisés ? - 26 septembre 2026
- Le matelas isolant thermique réduit les pertes sans gêner la maintenance - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Problème locataire sous curatelle : vos droits et recours expliqués
 Délai entre offre d’achat et compromis : ce qu’il faut vraiment anticiper
 Construction illégale de plus de 10 ans : 3 risques juridiques qui persistent malgré la prescription
 Investissement immobilier professionnel : rendement affiché ou revenus vraiment sécurisés ?