Investissement immobilier professionnel : rendement affiché ou revenus vraiment sécurisés ?
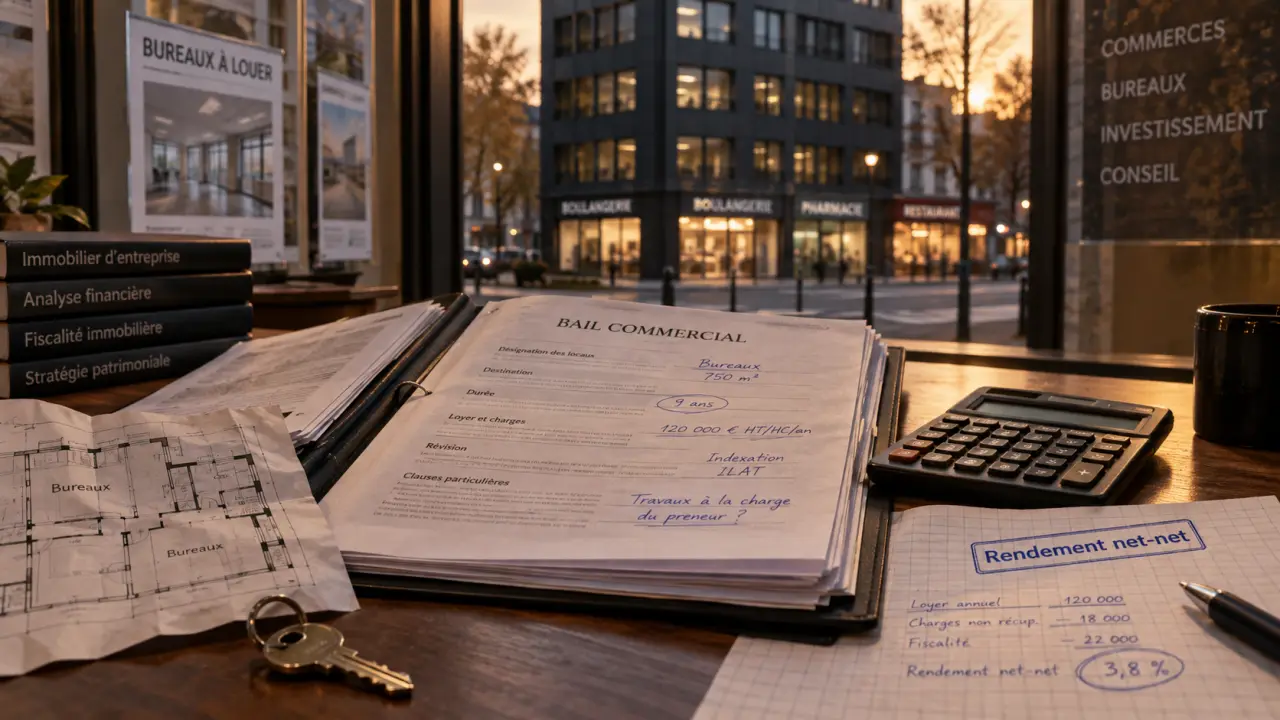
L’investissement immobilier professionnel consiste à acheter des locaux destinés à une activité économique pour percevoir des loyers et, éventuellement, valoriser un patrimoine. Bureaux, commerces, entrepôts ou locaux d’activités peuvent offrir des revenus plus contractualisés que l’immobilier résidentiel. Mais un taux de rendement affiché ne suffit pas à juger une opération. La qualité d’un actif dépend aussi du loyer, du bail, du locataire, des charges et de la demande locale.
Ce que recouvre réellement l’immobilier professionnel
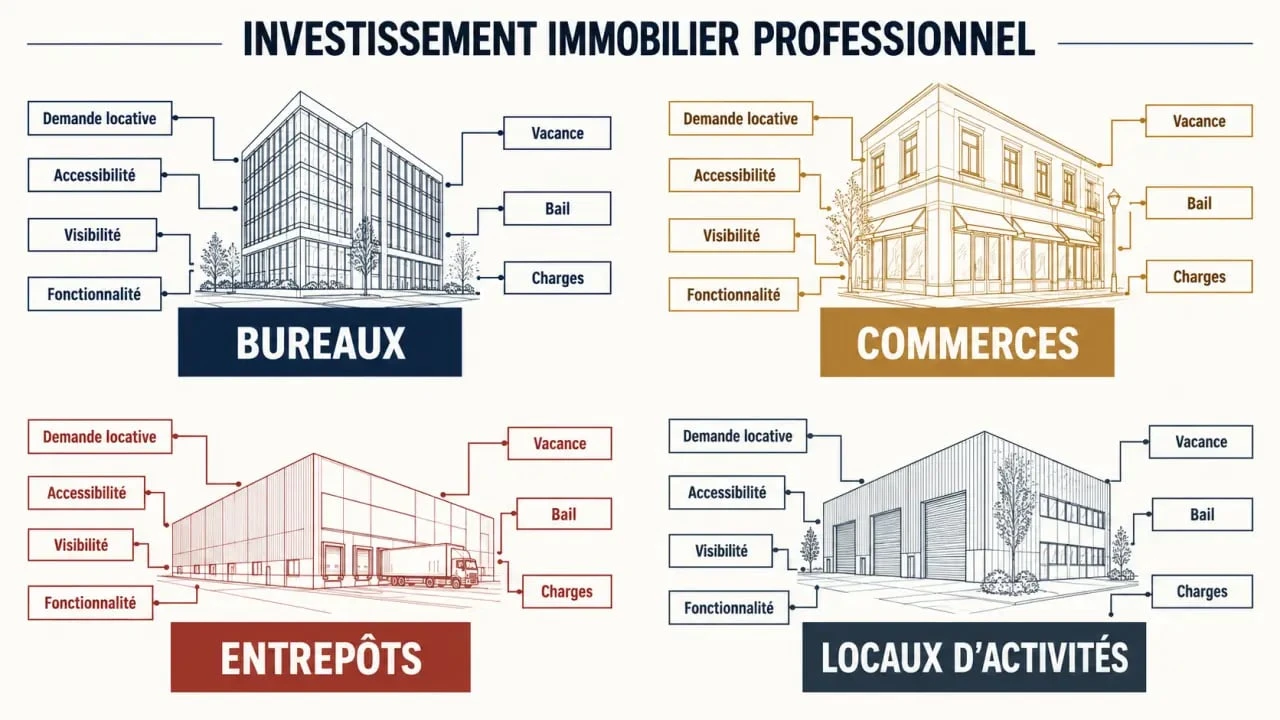
L’immobilier professionnel, aussi appelé immobilier d’entreprise, regroupe les biens occupés par des entreprises, des commerçants, des professions libérales ou des artisans. Il se distingue de l’immobilier résidentiel par l’usage du local, la nature des contrats et les critères qui déterminent la demande locative. Un emplacement visible ne répond pas aux mêmes besoins qu’un entrepôt accessible aux poids lourds ou qu’un bureau proche des transports.
Calcul du rendement immobilier professionnel
Note : Ces résultats dépendent des hypothèses saisies et ne constituent pas un conseil fiscal ou financier. Veuillez consulter un professionnel pour valider votre projet.
Des actifs aux logiques locatives différentes
| Type d’actif | Atout principal | Point de vigilance |
|---|---|---|
| Bureaux | Demande portée par les services et les zones d’affaires | Qualité des prestations, mobilité et concurrence locale |
| Local commercial | Visibilité et proximité d’une zone de chalandise | Dépendance au flux piéton, à l’enseigne et à l’évolution du quartier |
| Entrepôt ou local d’activités | Fonctionnalité, stockage et logistique | Accessibilité, hauteur, quais, manœuvre et conformité technique |
Le choix ne doit donc pas dépendre d’une préférence personnelle pour un type de bâtiment. Il doit partir du bassin économique, des utilisateurs potentiels et de la facilité avec laquelle le local pourra être reloué. Un actif très spécialisé peut procurer un loyer attractif, tout en demandant plus de temps et de travaux lorsqu’il devient vacant.
Bien libre ou bien déjà occupé : deux points de départ
Un bien occupé apporte une visibilité immédiate sur le loyer, l’échéance du bail et l’identité du preneur. Il permet d’étudier l’historique d’occupation et de construire une projection plus concrète. En contrepartie, l’investisseur reprend les conditions déjà négociées : niveau du loyer, répartition des charges, éventuelle franchise et travaux restant à supporter.
Un bien libre peut être acheté avec une décote ou transformé pour répondre à une demande identifiée. Cette stratégie suppose toutefois un budget de commercialisation, une période sans loyer et une estimation prudente du délai de mise en location. La vacance locative réduit le cash-flow dès le premier jour et peut prolonger le délai nécessaire pour atteindre l’équilibre.
La rentabilité se calcule après les frais, pas sur l’annonce
Le rendement locatif brut fournit un premier repère : il rapporte le loyer annuel hors taxes au prix d’achat. Ce calcul ignore toutefois les frais d’acquisition, les travaux, les charges non récupérables, la gestion, l’assurance et les périodes d’inoccupation. Il ne permet pas non plus de savoir si le loyer est réellement soutenable pour le locataire.
Du rendement brut au rendement net-net
Le rendement net intègre les coûts annuels restant à la charge du bailleur. Le rendement net-net va plus loin en tenant compte de la fiscalité applicable au mode de détention. Pour comparer deux projets, il faut raisonner sur le coût total d’acquisition, qui comprend le prix, les frais, le financement, la remise aux normes, les travaux initiaux et la trésorerie de sécurité.
La rentabilité ne se confond pas avec le rendement. Elle tient compte de l’effet du crédit, des flux de trésorerie, de la durée de détention, des impôts et du prix de revente potentiel. Le taux de capitalisation aide à comparer la valeur d’un actif à son revenu, tandis que le TRI mesure la performance globale d’un investissement sur toute sa durée. Ces indicateurs sont utiles à condition de partir d’hypothèses réalistes, notamment sur le loyer futur et la vacance.
Le loyer n’est solide que s’il est encaissable
Un loyer élevé peut sembler séduisant, mais il doit être rapproché de l’activité du preneur, de son chiffre d’affaires lorsqu’il est accessible, de son ancienneté et de la concurrence. La qualité du locataire conditionne directement la régularité des revenus. Il est prudent d’examiner ses comptes, ses garanties, son secteur d’activité et sa capacité à rester dans les lieux à l’échéance du bail.
Un local professionnel doit aussi répondre aux contraintes concrètes de son utilisateur. Une rampe de chargement paraît secondaire jusqu’au jour où un camion ne peut ni s’aligner ni manœuvrer. Dans un autre type de local, la largeur de la porte, l’accès livraison, le stationnement, la puissance électrique, la fibre, les sanitaires, la signalétique ou la possibilité d’accueillir du public peuvent peser sur la relocation. Ces caractéristiques déterminent souvent la profondeur du marché locatif davantage qu’une décoration réussie.
Le bail répartit les revenus, les charges et les risques
Le contrat de location est un document économique avant d’être un document juridique. Dans un bail commercial 3/6/9, le preneur dispose habituellement de possibilités de sortie à certaines échéances triennales. Le bail organise aussi la durée, le loyer, l’indexation et la répartition de nombreuses dépenses. Le bail professionnel répond à d’autres usages et peut être conclu pour 6 ans.
Lire les clauses qui modifient le résultat réel
Il faut identifier précisément ce qui revient au bailleur et ce qui peut être refacturé au preneur : taxe foncière selon les clauses, entretien courant, grosses réparations, charges de copropriété, assurances et travaux. Une répartition apparemment favorable ne dispense pas d’anticiper les dépenses structurelles ou réglementaires. Une clause imprécise peut transformer un rendement brut confortable en résultat décevant.
- Durée restante du bail : elle donne de la visibilité, sans garantir un renouvellement.
- Indexation : elle doit être comprise, car elle influe sur les loyers futurs.
- Franchise de loyer : elle facilite parfois l’installation, mais réduit le revenu effectif au départ.
- Travaux preneur : ils doivent être définis sans ambiguïté, y compris lors de la restitution des lieux.
- Destination des locaux : elle détermine les activités autorisées et la capacité à diversifier les candidats locataires.
Choisir un actif qui résiste à la vacance
La meilleure protection contre l’inoccupation repose sur une demande locative suffisamment large. Avant d’acheter, il faut observer les offres concurrentes, les loyers pratiqués, les délais de commercialisation et les transformations du secteur. Un emplacement prime se loue souvent plus facilement, mais son prix d’entrée peut réduire la marge de rendement. Un emplacement secondaire peut offrir un taux supérieur, à condition que le risque soit correctement rémunéré.
Évaluer l’emplacement par l’usage, pas uniquement par l’adresse
Pour un commerce, l’accessibilité, la visibilité et le flux comptent. Pour des bureaux, la desserte, les services alentour, le stationnement et la modularité des plateaux deviennent déterminants. Pour la logistique et les locaux d’activités, l’accès routier, les quais, la cour de manœuvre et les contraintes de voisinage pèsent lourd. L’analyse du marché local doit toujours correspondre à l’utilisateur final et à ses conditions d’exploitation.
Construire une décision d’investissement disciplinée
- Définir son horizon de détention, son besoin de revenus et son niveau de risque acceptable.
- Comparer plusieurs actifs sur le coût total, le rendement net, la durée du bail et le scénario de relocation.
- Prévoir une réserve pour les périodes sans loyer, les travaux et les frais imprévus.
- Faire relire le bail, la fiscalité et les documents techniques par des professionnels compétents.
- Arbitrer entre rendement immédiat et liquidité future, plutôt que de choisir le taux le plus élevé.
La fiscalité dépend notamment du véhicule de détention, de la nature des revenus et de la situation de l’investisseur. La détention en direct, la SCI, la SCPI ou l’OPCI ne produisent pas les mêmes effets en matière de revenus, d’amortissement ou de transmission. Un accompagnement comptable, fiscal et juridique aide à éviter une décision fondée sur une promesse de défiscalisation déconnectée du projet.
Dans l’investissement immobilier professionnel, la performance durable dépend moins d’un rendement spectaculaire que d’un actif utile, bien loué et correctement maîtrisé. Le niveau du loyer compte, mais sa solidité, les clauses du bail et la capacité du local à trouver un nouvel occupant pèsent tout autant.

- Investissement immobilier professionnel : rendement affiché ou revenus vraiment sécurisés ? - 26 septembre 2026
- Le matelas isolant thermique réduit les pertes sans gêner la maintenance - 25 septembre 2026
- Poêle à granulés sans électricité : autonomie réelle, réglage manuel et conduit exigeant - 24 septembre 2026