L’investissement immobilier clé en main simplifie le projet, mais pas le calcul du rendement
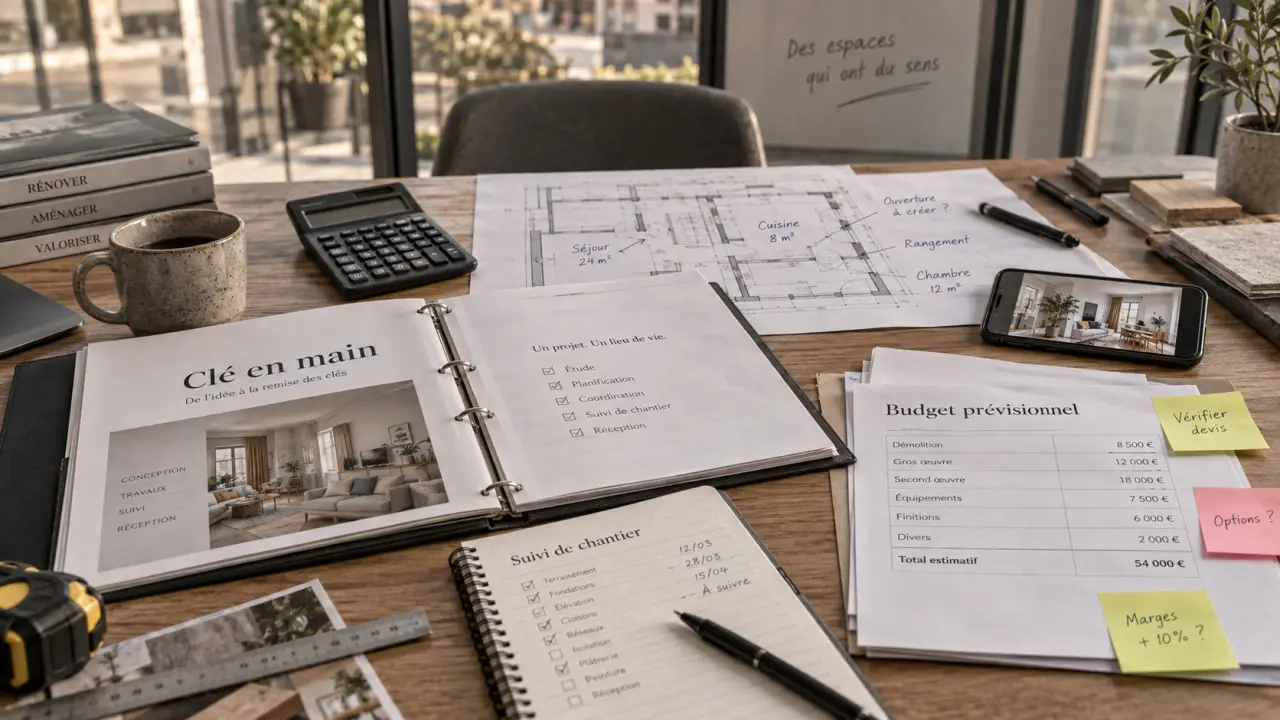
Un investissement immobilier clé en main permet de déléguer la recherche du bien, les travaux, l’ameublement et la mise en location à un même interlocuteur. Cette simplicité a un prix. Avant de signer, vous devez savoir ce qui est inclus, ce qui reste à votre charge et comment la rentabilité annoncée est calculée. Un accompagnement sérieux ne se limite pas à livrer un logement rénové : il vous aide à prendre des décisions cohérentes avec votre budget, votre fiscalité et votre horizon de détention.
Ce que couvre réellement un investissement immobilier clé en main
Le principe repose sur une externalisation du parcours immobilier. Vous définissez votre budget, votre horizon d’investissement et votre niveau de risque. Le prestataire coordonne ensuite les métiers nécessaires à l’opération, depuis la recherche jusqu’à la première mise en location. Selon l’offre retenue, l’accompagnement peut commencer par le montage financier et se poursuivre après l’arrivée du premier locataire.
Calcul de rentabilité d’un projet immobilier
Estimez la rentabilité d’un investissement immobilier clé en main à partir de vos propres hypothèses.
Coût initial du projet
Revenus et charges annuels
Résultats estimés
Formules utilisées
Coût total : prix d’achat + frais d’acquisition + travaux + mobilier + honoraires + autres frais initiaux.
Loyers perçus : loyers annuels × (1 − taux de vacance).
Rendement brut : loyers annuels ÷ coût total du projet × 100.
Rendement net avant financement : (loyers perçus − charges − taxe foncière − assurance − gestion − entretien) ÷ coût total × 100.
Cash-flow annuel : loyers perçus − charges − taxe foncière − assurance − gestion − entretien − mensualités de crédit × 12.
Cash-flow mensuel : cash-flow annuel ÷ 12.
Le terme « clé en main » ne désigne toutefois pas une prestation standardisée. Certains acteurs prennent en charge la gestion locative quotidienne, tandis que d’autres s’arrêtent à la mise en location. Les honoraires peuvent aussi couvrir uniquement la chasse et le suivi des travaux, sans inclure le mobilier, les assurances ou les frais liés au financement. Le périmètre doit donc apparaître clairement dans le contrat et dans le budget prévisionnel.
De la stratégie d’achat à la signature
La première phase consiste à fixer une cible cohérente : ville, quartier, type de location, enveloppe globale et objectif patrimonial. Un opérateur sérieux ne se contente pas d’envoyer des annonces. Il analyse le marché local, la tension locative, l’emplacement réel, la copropriété, les diagnostics, le règlement de copropriété et les procès-verbaux d’assemblée générale.
Cette analyse doit aussi intégrer les contraintes du bien. Un logement séduisant sur les photos peut présenter des travaux lourds, une copropriété fragile ou une demande locative moins forte que prévu. Le prestataire doit chiffrer les travaux avant l’offre, projeter les loyers avec prudence et expliquer les hypothèses retenues. Il peut ensuite accompagner la négociation, le compromis puis la signature de l’acte authentique. Chaque étape doit rester compréhensible pour l’investisseur, même lorsqu’elle est déléguée.
Travaux, ameublement et location
Après l’acquisition, le service peut inclure la conception de l’agencement, les plans 2D ou 3D, le pilotage du chantier, le suivi des artisans, les commandes de mobilier et l’installation. La qualité du suivi dépend alors de la personne qui coordonne les intervenants, de la fréquence des comptes rendus et de la façon dont les retards ou les malfaçons sont traités.
Viennent ensuite la rédaction de l’annonce, les visites, la sélection locative, le bail et l’état des lieux. La gestion locative quotidienne est parfois proposée, mais elle n’est pas systématiquement comprise. Encaissement des loyers, incidents, entretien et relation avec le locataire peuvent relever d’un mandat distinct. Vérifiez aussi si la première mise en location est incluse ou facturée séparément.
La rentabilité se juge sur le coût total, pas sur une promesse de rendement brut
Un rendement brut élevé attire l’attention, mais il ne suffit pas à évaluer la qualité d’un projet. Il rapporte les loyers annuels au coût retenu, selon une méthode qui doit être explicitée. Pour comparer deux biens, demandez le dénominateur utilisé : prix d’achat seul ou coût total incluant les frais de notaire, les travaux, le mobilier, les honoraires et le financement.
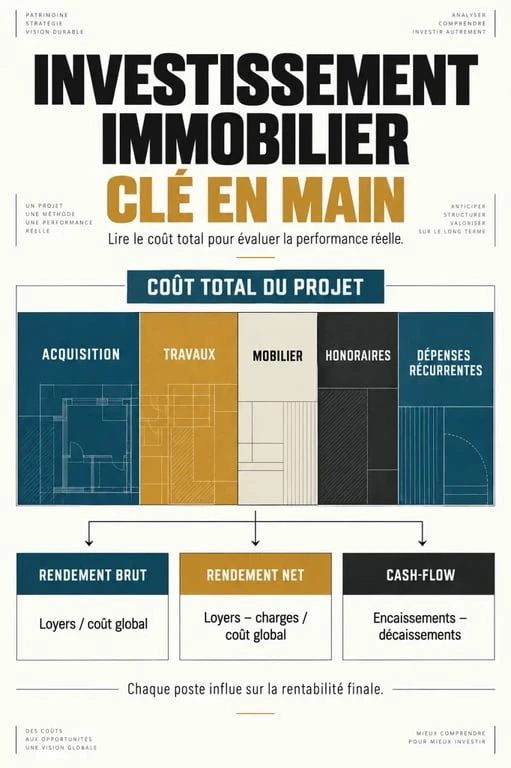
| Indicateur | Ce qu’il mesure | Point de vigilance |
|---|---|---|
| Rendement brut | Loyers annuels rapportés au coût retenu | Ne déduit ni charges ni fiscalité |
| Rendement net | Revenus après les charges liées au bien | Les postes retenus doivent être détaillés |
| Cash-flow | Solde mensuel après crédit et dépenses | Dépend fortement du financement et de la vacance |
Une projection financière complète prévoit les charges de copropriété non récupérables, la taxe foncière, l’assurance, la gestion, l’entretien, les périodes sans locataire et une réserve pour les imprévus. Le résultat doit également préciser les hypothèses de loyer, le montant de l’emprunt et le coût du crédit. Sans ces éléments, un rendement affiché peut donner une image trop favorable de l’opération.
En location meublée, le statut LMNP au régime réel peut permettre de déduire certaines charges et certains amortissements. Ce choix doit toutefois s’inscrire dans une stratégie validée avec les professionnels compétents. Il ne doit pas servir à masquer un prix d’acquisition trop élevé ou un budget travaux sous-estimé. La fiscalité accompagne l’économie du projet, mais ne la remplace pas.
Il faut également arbitrer entre rendement et sécurité. Une petite surface bien placée peut bénéficier d’une demande locative soutenue, mais subir davantage de rotation. Un logement plus grand peut stabiliser l’occupation tout en affichant un rendement facial plus modéré. Le bon choix dépend de votre capacité d’emprunt, de votre fiscalité, de votre durée de détention et de la dynamique du quartier. La ville ne suffit pas : la rue, la copropriété et l’état du bien influencent aussi la vacance et les loyers.
Les frais à éclaircir avant de confier votre projet
Les honoraires ne posent pas de problème lorsqu’ils correspondent à un travail identifiable et transparent. Le risque apparaît lorsque le prix présenté ne permet pas de comprendre qui rémunère quoi. Un investissement immobilier clé en main doit être lisible ligne par ligne avant toute offre d’achat. Demandez un budget global séparant l’acquisition, les travaux, le mobilier, les frais de service et les dépenses récurrentes.
Honoraires visibles et marges indirectes
Certains acteurs facturent un pourcentage du prix net vendeur ; d’autres appliquent un forfait ou une rémunération minimale. À titre de repère, une offre peut afficher 8 % du montant net vendeur, avec un minimum de 9 900 € TTC. Ce chiffre ne suffit pas à comparer les services. Il faut vérifier si la chasse, la coordination, le suivi de chantier, l’ameublement et la première mise en location sont réellement compris.
Demandez aussi si le prestataire perçoit une marge sur les travaux, le mobilier, le financement ou l’assurance. L’absence de frais à la signature du mandat ne signifie pas forcément l’absence de rémunération indirecte. Exigez les devis des artisans, le budget d’ameublement, les éventuelles commissions de partenaires et les honoraires de gestion dans des lignes distinctes.
Cette lecture permet de comparer les offres à périmètre égal. Elle évite aussi de confondre le coût du service avec le coût de l’investissement. Un prestataire peut être plus cher tout en proposant un périmètre plus large. À l’inverse, une offre apparemment économique peut laisser à votre charge une partie importante de la coordination, des achats ou du suivi après livraison.
Le projet ne doit pas devenir un paravent financier
Un bel aménagement, un moodboard soigné ou des rendus 3D peuvent rendre un projet désirable, mais ils ne doivent pas masquer sa structure économique. Regardez la ventilation du prix, la qualité des matériaux, le délai d’approvisionnement, les garanties des entreprises, la cohérence du loyer visé et la facilité de remise en location.
Examinez également ce qui se passe lorsque le budget initial évolue. Qui valide un devis supplémentaire ? À partir de quel montant votre accord est-il nécessaire ? Que prévoit le contrat en cas de retard ou de malfaçon ? Ces réponses sont aussi importantes que l’aspect final du logement. Elles transforment une présentation séduisante en décision patrimoniale contrôlée.
Choisir un accompagnement fiable, y compris à distance
La délégation est particulièrement adaptée à un primo-investisseur, à un expatrié, à une personne très occupée ou à un acquéreur qui vise une ville éloignée. Elle ne vous dispense pas de décider : vous restez propriétaire, emprunteur et responsable des arbitrages. Le rôle du conseiller est de rendre ces choix compréhensibles, documentés et traçables.
- Présence terrain : vérifiez que l’équipe connaît les rues, les transports, les commerces, le voisinage et la demande locative du secteur ciblé. Une analyse à distance ne remplace pas l’observation réelle de l’emplacement.
- Méthode de sélection : demandez les critères éliminatoires appliqués au bien, à la copropriété, au DPE et au budget travaux. Le conseiller doit pouvoir expliquer pourquoi un bien est retenu et pourquoi un autre est écarté.
- Réalisations vérifiables : consultez des projets livrés, les budgets initiaux et finaux, ainsi que les résultats de location réellement obtenus. Des images seules ne permettent pas d’évaluer la performance.
- Interlocuteur identifié : sachez qui pilote l’opération, qui valide les devis et qui répond en cas de retard ou de malfaçon. La responsabilité de chacun doit être écrite.
- Contrat précis : faites inscrire les livrables, les échéances, les conditions de sortie, les assurances et les responsabilités de chaque partie. Vérifiez aussi les prestations exclues.
Enfin, méfiez-vous des délais garantis sans conditions. Entre la recherche, l’obtention du financement, la signature, les travaux et la mise en location, chaque étape dépend de tiers. Un professionnel crédible annonce un calendrier prévisionnel, signale les points de blocage possibles et vous informe régulièrement.
La tranquillité recherchée vient moins d’une promesse de délégation totale que d’un pilotage transparent. Pour juger la qualité d’un investissement immobilier clé en main, examinez donc le coût total, les hypothèses de rendement, les limites du mandat et les preuves concrètes de méthode. Vous pourrez alors déléguer les tâches opérationnelles sans abandonner le contrôle des décisions qui engagent votre patrimoine.

- L’investissement immobilier clé en main simplifie le projet, mais pas le calcul du rendement - 22 septembre 2026
- Coupure d’électricité : diagnostic rapide, réflexes de sécurité et marche à suivre - 21 septembre 2026
- Isolation thermique et phonique : les combles avant les murs, jamais l’inverse - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Oubli de déclaration d’achèvement de travaux : conséquences, délais et régularisation
 Interdiction d’activité commerciale en copropriété : ce que vous pouvez vraiment faire
 Vendre à un promoteur immobilier : le guide complet pour bien négocier
 Investir dans l’immobilier en Espagne : rentabilité, fiscalité et étapes clés pour réussir