Une formation en investissement immobilier aide à décider avec des chiffres, sans promettre des revenus rapides
Publié par : Anne-Lise Garreau d'Aubrac — Rédactrice spécialisée en immobilier
Ce qu’une formation utile doit apprendre avant le premier achat
L’investissement immobilier recouvre des projets très différents : location vide ou meublée, colocation, parking, local commercial, immeuble de rapport, achat-revente ou investissement indirect via des SCPI. Une bonne formation commence donc par le profil de l’investisseur : budget, disponibilité, tolérance au risque, horizon patrimonial et objectif de revenus complémentaires, de retraite ou de reconversion professionnelle.
Elle doit ensuite apprendre à relier une stratégie à un marché local. Un rendement affiché n’a de sens que s’il tient compte de la demande locative, du niveau des loyers, de la vacance, de l’état du bien, des charges de copropriété et de la facilité de revente. L’objectif est de savoir analyser une opération, pas de reproduire le projet d’un autre investisseur.
De la rentabilité brute au résultat réellement disponible
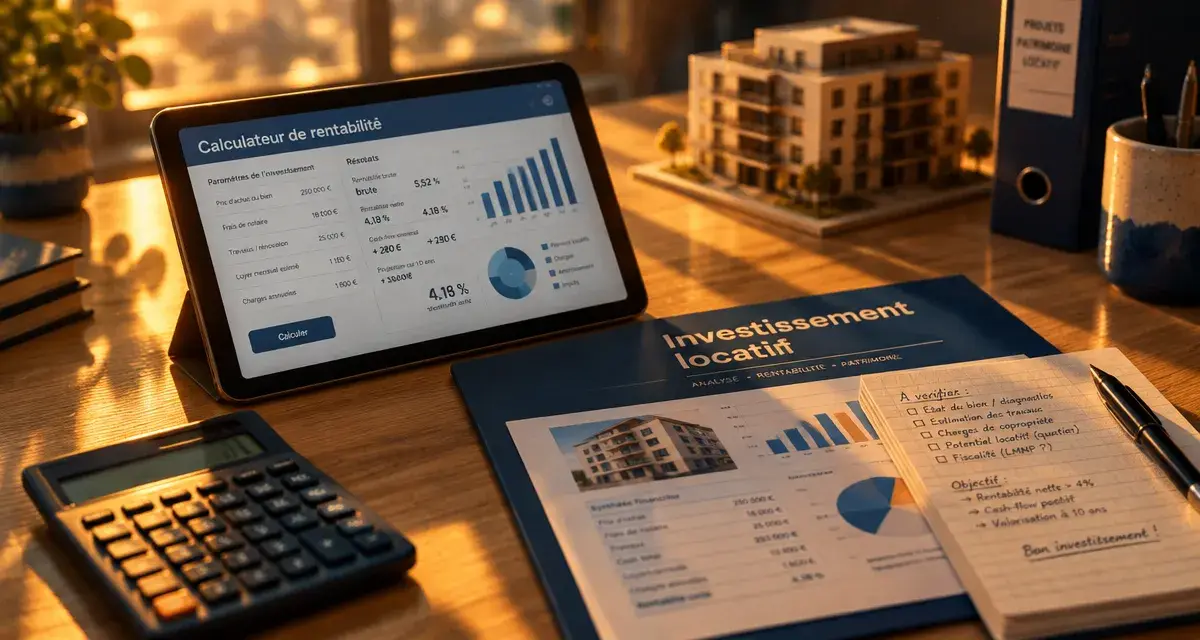
Le calcul de la rentabilité brute donne une première lecture : il rapproche les loyers annuels du prix d’acquisition. Mais il ne suffit jamais à décider. Une formation sérieuse aborde aussi la rentabilité nette, en intégrant les frais de notaire, les travaux, les charges non récupérables, l’assurance, la taxe foncière, la gestion et les périodes sans locataire.
Le cash-flow complète cette analyse. Il mesure ce qui reste, ou ce qu’il faut ajouter, après les loyers encaissés et les dépenses courantes, notamment la mensualité de crédit. Un cash-flow positif peut être recherché, mais il ne résume pas à lui seul la qualité d’un projet. La valorisation à long terme, la fiscalité, le risque locatif et l’effort d’épargne comptent aussi.
Les modules pratiques qui font la différence sur le terrain
Un programme utile suit les décisions réelles d’un investisseur et ne se limite pas à la théorie. Il doit fournir des méthodes applicables lors d’une recherche de bien, d’une visite, d’une offre d’achat et d’un rendez-vous bancaire.
Recherche, visite et négociation
Repérer une opportunité implique de comparer des annonces, d’étudier le quartier, d’estimer le loyer plausible et de vérifier les documents disponibles. Une formation pratique explique aussi quoi observer pendant une visite : état de la toiture, électricité, humidité, parties communes, travaux votés, diagnostics, configuration du logement et contraintes susceptibles de limiter la location.
La négociation ne porte pas uniquement sur le prix d’achat. Elle concerne aussi le calendrier, les conditions suspensives, le coût des travaux, le crédit immobilier, l’assurance emprunteur et les prestations des professionnels. Des exercices de visite, une grille d’analyse et des cas concrets apportent souvent davantage qu’une succession de vidéos générales.
Financement, fiscalité et exploitation
Un programme complet traite du business plan, de la capacité d’emprunt et de l’effet de levier du crédit. Il doit permettre de présenter un projet cohérent à une banque : apport éventuel, coût global, loyers attendus, charges, travaux et marge de sécurité. L’investisseur apprend ainsi à distinguer un projet finançable d’un projet seulement séduisant sur un tableur.
La fiscalité immobilière doit être reliée au type de location et à la situation personnelle. Les notions de micro-foncier, micro-BIC, régime réel, LMNP, LMP, SCI, SARL ou impôt sur les sociétés demandent une explication claire. Une formation ne remplace pas l’avis d’un expert-comptable ou d’un professionnel compétent pour une situation particulière, mais elle aide à identifier les arbitrages à examiner avant l’achat.
Choisir le bon format selon son objectif
Il n’existe pas de format universel. Une personne qui prépare son premier investissement locatif n’a pas les mêmes besoins qu’un étudiant visant un métier de l’immobilier ou qu’un salarié en reconversion. Le choix dépend du niveau recherché, du temps disponible et du degré d’accompagnement nécessaire.
| Format | Adapté à | Atouts | Points de vigilance |
|---|---|---|---|
| Autodidacte et ressources gratuites | Curieux, budget limité, phase d’exploration | Flexible, utile pour acquérir le vocabulaire | Informations dispersées, peu de retours personnalisés |
| Formation courte en ligne | Particulier avec un projet défini | Rythme libre, modules ciblés, orientation pratique | Vérifier les mises à jour, les exercices et le suivi |
| Formation en présentiel | Personne recherchant des échanges directs | Interactions, ateliers, réseau local | Contraintes de lieu, de dates et de disponibilité |
| Cursus diplômant | Étudiant ou personne en reconversion | Socle large en droit, transaction, gestion et finance | Moins centré sur un projet locatif personnel immédiat |
| Accompagnement individuel | Investisseur voulant être guidé sur un dossier | Analyse personnalisée et passage à l’action | Définir précisément le périmètre et les responsabilités |
Le BTS professions immobilières se prépare en deux ans après le bac et ouvre l’accès à plusieurs métiers du secteur. Un bachelor ou une licence professionnelle approfondit une spécialité à bac +3, tandis qu’un master ou un MBA vise généralement un niveau bac +5 ou plus. Ces cursus sont adaptés à une orientation professionnelle dans l’immobilier. Ils ne remplacent pas nécessairement une méthode consacrée à l’investissement locatif personnel.
Évaluer un formateur et le prix sans céder aux promesses
Les tarifs vont de quelques centaines à plusieurs milliers d’euros. Une formation peut, par exemple, être proposée à 2 500 €. Ce montant ne permet pas, à lui seul, de juger la qualité. Il faut surtout savoir ce qu’il finance : accès durable aux contenus, études de cas, séances de questions-réponses, corrections, communauté, accompagnement après la formation ou rendez-vous individuel.
- Demandez le programme détaillé et vérifiez qu’il couvre le financement, la fiscalité, l’analyse de marché, les travaux et la gestion locative.
- Examinez l’expérience vérifiable du formateur : projets réalisés, spécialité et capacité à expliquer aussi les difficultés.
- Recherchez des avis circonstanciés, plutôt que de simples témoignages centrés sur un résultat spectaculaire.
- Contrôlez la date de mise à jour des modules fiscaux, réglementaires et financiers.
- Vérifiez les modalités d’évaluation : exercices corrigés, études de cas, quiz ou analyse d’un projet personnel.
- Pour une prise en charge via le Compte Personnel de Formation, vérifiez directement les conditions d’éligibilité de la formation envisagée.
Une promesse de devenir rentier rapidement, sans apport, sans risque ni effort doit alerter. Le crédit peut faciliter la constitution d’un patrimoine, mais il crée aussi une dette à rembourser. Les loyers peuvent baisser, un logement peut rester vacant, les travaux dépasser le budget et la fiscalité évoluer. Une pédagogie fiable rend ces paramètres visibles au lieu de les minimiser.
Faire de la formation un outil de décision, pas une délégation aveugle
Face à une opportunité, l’enthousiasme peut créer une pression : peur de rater le bien, discours commercial ou délai court pour déposer une offre. La méthode acquise en formation permet de reprendre le contrôle. Avant de signer, imposez-vous une pause technique : reprenez les hypothèses de loyer, ajoutez une réserve pour la vacance et les imprévus, vérifiez les charges, relisez les diagnostics et testez la viabilité du projet avec un financement moins favorable. Cette étape évite qu’une décision émotionnelle se transforme en engagement mal calibré.
La formation devient particulièrement utile lorsqu’elle débouche sur un premier dossier complet : stratégie choisie, zone étudiée, tableau de rentabilité, estimation des travaux, simulation de crédit et scénario de gestion. Ce travail construit la confiance, bien plus qu’un discours sur l’indépendance financière.
Il reste possible d’apprendre autrement : lectures spécialisées, échanges avec des investisseurs, visites de biens, rendez-vous avec un courtier, un notaire, un agent immobilier ou un expert-comptable. Un accompagnement clé en main peut aussi convenir aux personnes qui souhaitent déléguer une partie de la recherche, des travaux ou de la gestion. Dans tous les cas, conserver la maîtrise des chiffres, des documents et des risques demeure indispensable : l’investisseur reste responsable de sa décision.

- Une formation en investissement immobilier aide à décider avec des chiffres, sans promettre des revenus rapides - 16 octobre 2026
- Tuyau de plomberie : le bon diamètre dépend du débit et de l’usage - 15 octobre 2026
- Pince à sertir plomberie : le bon profil de mâchoire garantit l’étanchéité - 14 octobre 2026