Prêt achat-revente : une mensualité unique avant la vente, un risque à chiffrer
Publié par : Anne-Lise Garreau d'Aubrac — Rédactrice spécialisée en immobilier
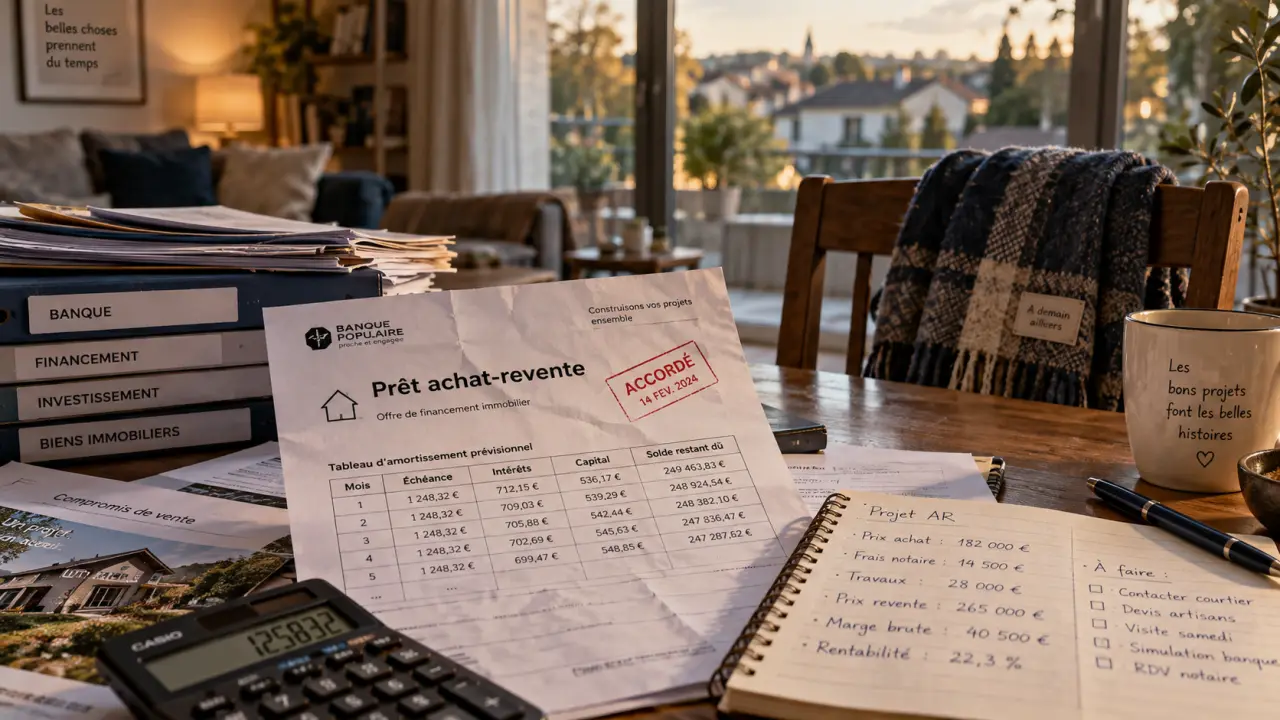
Le prêt achat-revente permet d’acheter un nouveau logement avant de vendre le précédent, sans cumuler mécaniquement l’ancien crédit, un prêt relais et le nouveau financement. Il s’adresse surtout aux secundo-accédants dont le crédit immobilier est encore en cours. Son principal intérêt tient à une mensualité unique, mais cette simplicité dépend d’une estimation réaliste du bien à vendre et d’une capacité de remboursement vérifiée.
Le prêt achat-revente réunit l’ancien et le nouveau projet
Un prêt achat-revente est un montage bancaire qui reprend généralement le capital restant dû sur le logement actuel et finance l’acquisition du nouveau bien. La banque tient aussi compte d’une avance sur le prix attendu de la vente de l’ancien logement. Cette avance représente le plus souvent entre 60 % et 80 % de sa valeur estimée, avec un niveau souvent proche de 70 %.
L’emprunteur peut ainsi signer pour son nouveau logement sans attendre l’acte de vente de l’ancien. Pendant cette période, il rembourse une mensualité adaptée à sa situation. Lorsque la vente intervient, une partie du prix est affectée au remboursement anticipé du prêt achat-revente. Le capital restant peut alors être recalculé. Selon les modalités prévues au contrat, la banque peut réduire la durée, alléger la mensualité ou combiner les deux.
Une solution pour éviter l’empilement des crédits
Le principal avantage réside dans le lissage des remboursements. Au lieu de supporter l’ancienne mensualité, les intérêts d’un prêt relais et les échéances du nouveau prêt, le ménage dispose d’une ligne de financement unique. Cette organisation ne réduit pas automatiquement le coût total du crédit, mais elle facilite le suivi du budget et peut limiter la pression sur le taux d’endettement pendant la vente.
La mensualité unique simplifie donc la gestion de la période de transition. Elle ne crée toutefois pas de ressources supplémentaires. Le montage reste lié au prix réellement obtenu, au délai de commercialisation et au reste à vivre du foyer. Il faut donc étudier le scénario d’une vente plus lente que prévu, et pas seulement celui d’une revente rapide au prix estimé.
Calculer son besoin : les chiffres à réunir avant une simulation
Une simulation de prêt achat-revente repose sur plusieurs montants. La banque ne regarde pas uniquement le prix du futur logement. Elle analyse aussi le crédit actuel et les frais liés aux deux opérations. L’estimation de la valeur vénale du bien à vendre doit rester prudente, car elle détermine directement le montant de l’avance accordée.
- Le prix d’achat du nouveau logement et les frais de notaire associés ;
- Le capital restant dû sur l’ancien prêt immobilier ;
- Les éventuelles indemnités de remboursement anticipé ;
- Le montant de l’apport personnel disponible ;
- La valeur estimée du logement à vendre et le pourcentage d’avance retenu ;
- Les frais de dossier, de garantie et l’assurance emprunteur.
Exemple de calcul simplifié
Imaginons une maison estimée à 400 000 €, avec 100 000 € de capital restant dû. Si la banque retient une avance de 70 %, celle-ci atteint 280 000 €. Pour acheter un nouveau logement à 500 000 €, avec 1 000 € d’indemnités de remboursement anticipé et sans intégrer les autres frais, le besoin de financement peut être approché ainsi : 500 000 € + 100 000 € + 1 000 € − 280 000 €, soit 321 000 €.
Ce résultat donne un ordre de grandeur, pas une offre de prêt. Le taux, la durée, l’assurance, les garanties et la politique de l’établissement modifient la mensualité et le coût final. Le taux du prêt achat-revente peut aussi être plus élevé que celui d’un prêt immobilier classique. Une simulation utile doit donc présenter deux échéanciers : le premier avant la vente, le second après le remboursement partiel lié à la vente.
Prêt achat-revente ou prêt relais : la différence qui change la mensualité
Le prêt relais avance lui aussi une partie de la valeur du bien à vendre, souvent entre 50 % et 80 %. Il est généralement prévu pour une courte période, fréquemment de 12 à 24 mois, avec un remboursement du capital lors de la vente. Dans sa forme in fine, l’emprunteur règle surtout les intérêts et l’assurance pendant cette période.
| Critère | Prêt achat-revente | Prêt relais |
|---|---|---|
| Logique | Regroupe l’ancien crédit et le nouveau financement | Avance temporaire sur le bien à vendre |
| Mensualités | Une mensualité lissée ou réorganisée | Peut s’ajouter à l’ancien crédit et au nouveau prêt |
| Profil adapté | Propriétaire avec un crédit en cours | Propriétaire avec peu ou pas de capital restant dû |
| Après la vente | Remboursement partiel du prêt global | Remboursement du capital relais |
| Point de vigilance | Coût et estimation du prix de revente | Cumul possible de plusieurs charges |
Le prêt relais peut prendre la forme d’un relais sec, d’un relais adossé ou associé, ou encore d’un relais intégré. Le prêt achat-revente est souvent plus cohérent lorsqu’un montant important reste dû sur le crédit initial et que l’objectif est de conserver une mensualité supportable. À l’inverse, un relais peut être plus simple si l’ancien bien se vend facilement, si l’emprunteur dispose d’un apport solide ou si son prêt actuel est presque soldé.
Durée, dossier bancaire et risques à anticiper
La période accordée pour vendre est généralement comprise entre 12 et 24 mois. Elle peut être plus courte lorsqu’un compromis est déjà signé. Certains établissements acceptent une prolongation, parfois jusqu’à 36 mois selon le dossier, mais cette extension ne doit pas être considérée comme acquise au moment de construire le projet.
Ce que la banque va vérifier
L’étude porte sur les revenus, les charges, le taux d’endettement, le reste à vivre et la stabilité de la situation professionnelle. La banque examine aussi le bien à vendre : son emplacement, son prix affiché, son état, la demande locale et la cohérence de l’estimation. Plusieurs avis de valeur, une mise en vente cohérente et, lorsqu’il existe, un compromis de vente peuvent renforcer le dossier. Des garanties, comme une garantie hypothécaire ou une promesse d’affectation hypothécaire, peuvent également être demandées.
Le risque d’une vente plus basse ou plus lente
Si le bien se vend moins cher que l’estimation retenue, le produit de la vente peut ne pas suffire à rembourser la part prévue du crédit. L’emprunteur reste alors tenu par le capital restant dû et peut conserver une durée plus longue ou une mensualité plus élevée que prévu. Si la vente tarde, les intérêts, l’assurance et les frais du montage continuent de peser sur le budget. Avant de signer, demandez une simulation avec un prix de vente inférieur et une durée de commercialisation plus longue.
Préparer une demande de prêt achat-revente sans subir l’urgence
Un dossier préparé permet de comparer les offres sur des bases identiques. Réunissez les tableaux d’amortissement du crédit en cours, les justificatifs de revenus et d’épargne, l’estimation du bien à vendre, le prix et les caractéristiques du futur achat, ainsi que les montants prévisionnels des frais de notaire et de garantie.
- Faites estimer le logement actuel par plusieurs professionnels et retenez une hypothèse de vente crédible.
- Calculez le capital restant dû à la date probable de la vente, et pas seulement à la date de la demande.
- Testez votre budget avec une vente retardée et une décote sur le prix estimé.
- Comparez le coût total, l’assurance, les garanties et les conditions de remboursement après la vente.
- Demandez à la banque ou à un courtier d’expliciter par écrit l’évolution de la mensualité et de la durée après la revente.
Le prêt achat-revente peut faciliter un changement de résidence et éviter une location temporaire entre deux logements. Il devient pertinent lorsque la mensualité unique reste compatible avec le budget du foyer, que le bien est vendable dans un délai réaliste et que le financement demeure équilibré en cas d’imprévu.

- Prêt achat-revente : une mensualité unique avant la vente, un risque à chiffrer - 13 octobre 2026
- L’électricité augmente de 2,5 % au 1er août 2026, avec des écarts selon les contrats - 12 octobre 2026
- Un contrat de location saisonnière simplifié sécurise la réservation, avec 8 vérifications avant signature - 11 octobre 2026
Articles qui pourraient vous intéresser :
 Prix d’une charpente : coûts au m², exemples concrets et écarts à prévoir
 Obligations du propriétaire pour les volets : ce que la loi impose vraiment
 Viabilisation terrain edf + eau + télécom : étapes, prix et obligations
 Investir dans l’immobilier d’entreprise : les 5 piliers pour sécuriser votre rentabilité