Investissement immobilier expatrié : sécurisez rendement, fiscalité et gestion avant d’acheter
Publié par : Anne-Lise Garreau d'Aubrac — Rédactrice spécialisée en immobilier
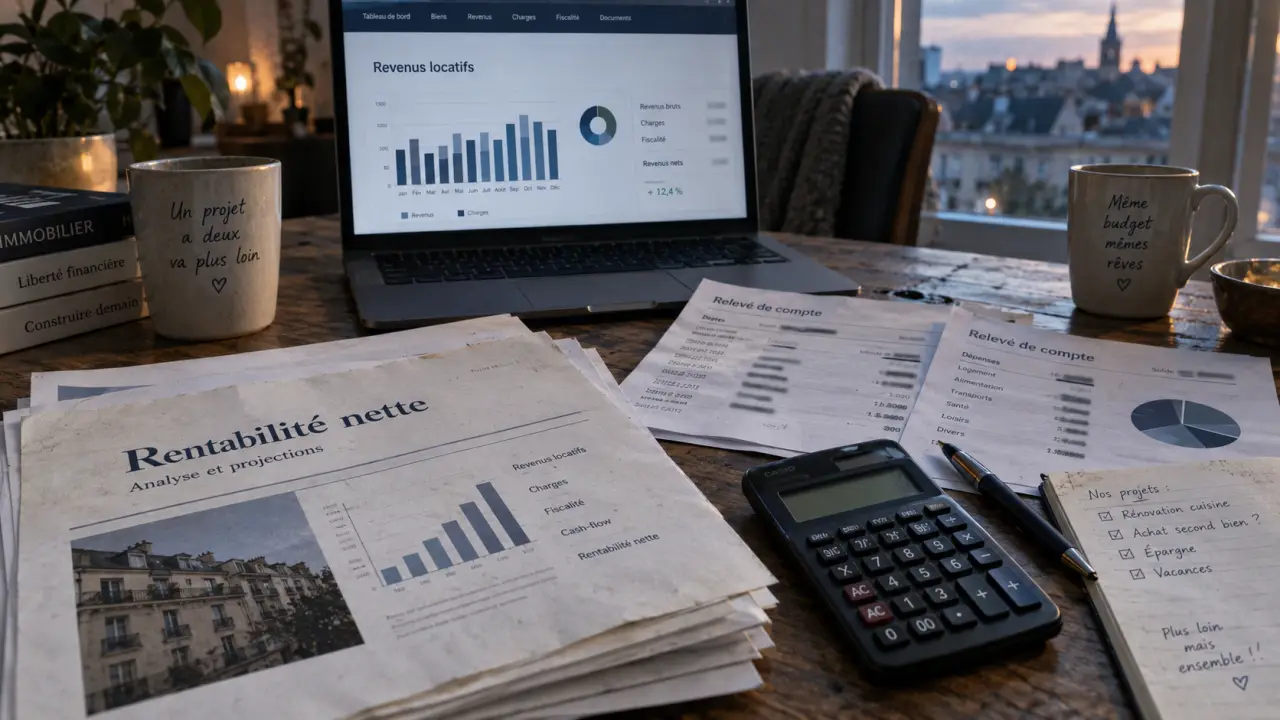
Un investissement immobilier expatrié en France peut aider à constituer un patrimoine en euros, préparer un retour ou percevoir des revenus locatifs. La distance ne rend pas le projet impossible, mais elle exige une méthode rigoureuse. Avant de chercher un appartement, définissez l’usage futur du bien, calculez sa rentabilité nette et vérifiez que le financement, la fiscalité et la gestion restent cohérents avec votre pays de résidence.
Partir de votre objectif patrimonial, pas d’une annonce séduisante
Être expatrié ne signifie pas nécessairement être non-résident fiscal. La nationalité ne détermine pas non plus l’imposition des loyers. Le point de départ est votre résidence fiscale, votre pays d’affiliation sociale et votre horizon de détention. Un logement situé en France produit des revenus imposables en France, mais une convention fiscale internationale peut prévoir les modalités d’élimination ou d’atténuation de la double imposition dans votre pays de résidence.
Calculateur de rentabilité immobilière (Expatrié)
Investissement
Crédit
Exploitation
Autres & Expat
Résultats
Montant emprunté : 0 €
Mensualité : 0 €
Rendement brut : 0 %
Rendement net (avant financement) : 0 %
Cash-flow annuel : 0 €
Coût conversion annuel : 0 €
Voir les formules et hypothèses
- Mensualité = P × [i(1+i)^n] / [(1+i)^n – 1]
- Rendement brut = (Loyer mensuel × 12) / Prix
- Rendement net = (Loyers encaissés – Charges – Taxes – Assurances – Gestion – Travaux) / (Prix + Frais)
- Cash-flow = (Loyers encaissés – Toutes charges) – (Mensualité × 12)
Un projet solide répond à un objectif précis : générer un complément de revenus, conserver un pied-à-terre pour un retour programmé, diversifier des actifs détenus dans une autre devise ou organiser une transmission. Ces objectifs ne conduisent pas au même achat. Un studio très rentable dans une ville étudiante n’offre pas forcément le confort recherché pour une future résidence principale. À l’inverse, un grand appartement familial dans une ville où vous envisagez de revenir peut produire un rendement plus modeste, tout en restant pertinent sur le plan patrimonial.
Calculer le rendement que vous conservez réellement
Le rendement brut, obtenu en divisant le loyer annuel par le prix d’acquisition, n’est qu’un indicateur de départ. Pour mesurer le résultat, intégrez les frais d’acquisition, les intérêts et l’assurance du crédit, la taxe foncière, les charges non récupérables, les travaux, l’assurance propriétaire non occupant, la vacance locative, les honoraires de gestion et l’impôt. Le cash-flow correspond ensuite à la différence entre les encaissements et toutes les sorties de trésorerie. Il peut être négatif même lorsque le rendement brut paraît élevé.
Ajoutez un scénario prudent : loyer inférieur à l’estimation, un ou deux mois sans locataire, travaux imprévus et hausse éventuelle de la mensualité si le financement n’est pas à taux fixe. Pour des revenus perçus dans une autre devise, prévoyez aussi le coût de conversion et le risque de change. Une rentabilité annoncée n’a de valeur que si ses hypothèses sont détaillées, comparables et supportables par votre budget.
Choisir une stratégie locative compatible avec la distance
Le bon format locatif dépend autant de votre disponibilité que de votre fiscalité. Un investisseur à l’étranger doit arbitrer entre rendement potentiel, stabilité des revenus et niveau d’intervention requis. La distance augmente notamment le besoin de déléguer les visites, les travaux et les interventions courantes.
| Stratégie | Atout principal | Point de vigilance à distance |
|---|---|---|
| Location nue | Baux généralement plus longs et gestion plus stable | Revenus fonciers, travaux et remise en location à anticiper |
| Location meublée | Loyers souvent plus élevés et souplesse d’usage | Mobilier, rotation et gestion opérationnelle plus soutenue |
| Location saisonnière | Potentiel de revenu dans certaines zones | Réglementation locale, conciergerie et saisonnalité |
| Démembrement | Pas de gestion locative pendant la durée prévue | Absence de revenus immédiats et horizon long |
Location nue, meublée ou saisonnière : ne pas confondre fiscalité et facilité
En location nue, les loyers relèvent des revenus fonciers. Le micro-foncier prévoit un abattement de 30 % lorsque les conditions sont réunies. Le régime réel permet de déduire les charges admissibles et peut faire apparaître un déficit foncier. La location meublée relève des bénéfices industriels et commerciaux. Le micro-BIC applique un abattement de 50 % dans le cas général, tandis que le régime réel permet notamment de prendre en compte certaines charges et l’amortissement.
Le statut LMNP peut convenir à un non-résident selon sa situation, mais il ne doit pas être choisi automatiquement. Il faut comparer la durée de détention, le niveau des charges, le montant des loyers et les obligations déclaratives. Le meublé de tourisme obéit à des règles spécifiques. Un abattement de 71 % est parfois mentionné, mais les conditions applicables et les règles locales doivent être vérifiées avant tout engagement. La location saisonnière exige aussi une conciergerie réactive, ce qui réduit souvent le gain apparent.
Le démembrement pour dissocier gestion et propriété
Acheter la nue-propriété d’un bien dont l’usufruit est confié à un organisme permet de renoncer aux loyers et à la gestion pendant une période définie. Une décote d’environ 40 % et une durée habituelle de 15 ans sont parfois évoquées. Elles illustrent le principe, mais ne constituent pas une règle universelle. À l’extinction de l’usufruit, le nu-propriétaire récupère la pleine propriété. Cette solution correspond davantage à un objectif de capitalisation ou de futur usage personnel qu’à la recherche d’un revenu immédiat.
Fiscalité des non-résidents : vérifier le pays, le régime et la revente
La fiscalité d’un investissement immobilier expatrié se décide au cas par cas. Les loyers sont déclarés en France, puis leur traitement dans le pays de résidence dépend de la convention fiscale applicable. Celle-ci peut prévoir un crédit d’impôt, une exonération avec prise en compte pour le taux ou un autre mécanisme. Une déclaration française ne suffit pas nécessairement à écarter toute obligation locale.
Pour certains non-résidents, un taux minimum d’imposition de 20 % est mentionné jusqu’à 27 794 € de revenus, puis de 30 % au-delà, avec la possibilité d’opter pour le taux moyen lorsque cela est plus favorable et justifié. Les prélèvements sociaux doivent également être examinés. Le taux de 17,2 % est couramment cité, tandis que certains affiliés à un régime de sécurité sociale de l’Union européenne ou de l’EEE peuvent relever d’un prélèvement de solidarité de 7,5 %. Ces éléments évoluent et nécessitent une validation personnalisée.
La fiscalité ne s’arrête pas aux loyers. Anticipez la taxe foncière, l’éventuelle taxe d’habitation selon l’usage du logement, l’impôt sur la fortune immobilière si votre patrimoine immobilier taxable le justifie, ainsi que la plus-value lors de la revente. Si vous comptez occuper le bien à votre retour, vérifiez aussi les règles de préavis, de reprise et de disponibilité liées au bail choisi.
Obtenir un crédit depuis l’étranger : préparer un dossier lisible
Les banques étudient la stabilité professionnelle, la capacité d’épargne, le niveau d’endettement, la nature des revenus et la liquidité de l’apport. Les revenus versés en devises peuvent être retenus avec une décote de 20 à 30 % pour couvrir le risque de change. La banque peut aussi demander davantage de pièces, un compte bancaire en France et une garantie sur le bien, telle qu’une hypothèque ou une inscription en privilège de prêteur de deniers.
Les comparaisons de marché évoquent souvent un apport de 20 à 30 % pour un non-résident, contre 10 à 20 % pour un résident, ainsi qu’un délai de décision de 6 à 10 semaines au lieu de 4 à 6 semaines. Ces chiffres ne sont pas des barèmes garantis. Le pays de résidence, le contrat de travail, la devise, le reste à vivre et la politique de chaque banque modifient fortement l’analyse.
Les documents qui évitent les allers-retours
- Pièce d’identité, justificatif de domicile à l’étranger et justificatifs de résidence fiscale ;
- Contrat de travail ou éléments prouvant l’activité, bulletins de salaire ou bilans pour un indépendant ;
- Relevés bancaires, épargne disponible, crédits en cours et preuves de l’apport ;
- Déclarations fiscales françaises et étrangères lorsqu’elles existent ;
- Projet chiffré : prix, frais d’acquisition, loyers réalistes, charges, travaux et mode de gestion.
Un courtier habitué aux dossiers de non-résidents peut aider à présenter les documents et à identifier les banques ouvertes à votre profil. Son intervention ne remplace pas votre analyse. Comparez le coût total du crédit, les garanties, les conditions d’assurance et les contraintes liées au remboursement anticipé.
Acheter et gérer à distance sans perdre le contrôle
La technologie facilite l’achat, mais elle ne remplace pas les vérifications locales. Demandez des visites filmées sans montage, des plans, les procès-verbaux d’assemblée générale de copropriété, les diagnostics, le montant réel des charges et les devis de travaux. Pour un immeuble, examinez particulièrement les travaux votés, les impayés de copropriété et la performance énergétique. Un mauvais DPE peut affecter la capacité future à louer et alourdir le budget de rénovation.
Le projet forme une boucle opérationnelle : la qualité de la recherche détermine les travaux, les travaux influencent le loyer, le loyer conditionne le financement, puis la gestion révèle si les hypothèses initiales tenaient vraiment. Organiser un tableau de bord avec échéances, photos datées, budget engagé, loyers encaissés et interventions techniques transforme cette chaîne en contrôle continu. Vous repérez ainsi plus vite l’écart entre le bien présenté et le bien exploité.
Signer, rénover et louer avec des mandats clairs
Selon la situation, une signature électronique ou une procuration notariale permet de signer le compromis et l’acte sans revenir en France. Faites préciser les pouvoirs confiés, les délais et les documents à valider. Pour les travaux, demandez plusieurs devis détaillés, un calendrier, des appels de fonds liés à des jalons vérifiables et des photos avant/après.
La gestion locative déléguée apporte une présence locale pour la sélection du locataire, l’état des lieux, l’encaissement et les interventions courantes. Comparez les honoraires, mais aussi le délai de réponse, la procédure en cas d’impayé, les comptes rendus fournis et les partenaires travaux. Un accompagnement clé en main peut être pertinent s’il sépare clairement recherche, courtage, gestion, travaux et conseil fiscal, avec une rémunération transparente et sans promesse irréaliste de rendement ou d’absence d’impôt.

- Location saisonnière : le classement réduit l’impôt, mais le régime réel peut changer le calcul - 4 octobre 2026
- Investissement immobilier expatrié : sécurisez rendement, fiscalité et gestion avant d’acheter - 3 octobre 2026
- Valoriser son intérieur avant de vendre : 4 leviers qui réduisent la négociation - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Prix d’une charpente : coûts au m², exemples concrets et écarts à prévoir
 Obligations du propriétaire pour les volets : ce que la loi impose vraiment
 Viabilisation terrain edf + eau + télécom : étapes, prix et obligations
 Investir dans l’immobilier d’entreprise : les 5 piliers pour sécuriser votre rentabilité