L’achat-revente devient rentable quand chaque coût est calculé avant l’achat
Publié par : Anne-Lise Garreau d'Aubrac — Rédactrice spécialisée en immobilier
L’achat-revente consiste à acheter un produit, un lot ou un bien à un prix inférieur à sa valeur de marché, puis à le revendre avec une marge. Le principe paraît simple. La rentabilité dépend pourtant de la sélection des produits, des frais parfois sous-estimés et d’un cadre professionnel adapté dès que les ventes deviennent habituelles.
Partir d’un besoin client, pas d’une bonne affaire
Une affaire n’est intéressante que si elle trouve rapidement un acheteur au prix envisagé. En achat-revente, le prix bas ne suffit donc pas. Il faut vérifier la demande, l’état réel des articles, la concurrence et la vitesse à laquelle le stock peut se transformer en trésorerie. Un produit très rentable sur le papier, mais immobilisé pendant plusieurs mois, peut bloquer le financement des achats suivants.
Choisir des produits faciles à décrire et à expédier
Pour débuter, privilégiez les articles non périssables, identifiables, peu fragiles et simples à contrôler : accessoires de mode, jeux et jouets complets, petit outillage, objets de décoration, pièces de collection connues ou appareils reconditionnés si vous maîtrisez les tests. Les vêtements, sneakers, produits high-tech et petits meubles peuvent fonctionner, mais exigent une attention particulière à l’authenticité, aux défauts, aux tailles ou aux frais de transport.
La meilleure niche n’est pas forcément celle qui fait le plus parler d’elle. C’est celle dont vous connaissez les références, les défauts récurrents et le prix de vente réellement pratiqué. Consultez les annonces vendues, lorsque le canal le permet, plutôt que les prix affichés. Une annonce en ligne depuis des semaines ne prouve pas qu’un produit vaut le prix demandé.
La rotation compte autant que le pourcentage de marge
Une marge de 20 % sur un article vendu en quelques jours peut être plus saine qu’une marge de 60 % sur un lot invendu. Tenez compte de la saisonnalité : jouets avant les fêtes, équipements de jardin au printemps, articles scolaires avant la rentrée. Évitez d’acheter un stock saisonnier trop tard, même s’il est fortement remisé.
Un stock performant possède une cohérence claire entre son origine, son usage et son acheteur final. Par exemple, un lot d’outils d’une même marque, avec des références lisibles et des batteries vérifiables, se vend plus facilement qu’un assemblage hétéroclite d’objets sans lien. Cette cohérence réduit le temps de contrôle, améliore les photos, facilite les annonces groupées et limite les questions du service après-vente.
Construire un approvisionnement contrôlable
Les sources d’achat sont nombreuses : grossistes, fabricants, déstockeurs, fins de série, retours clients, ventes aux enchères professionnelles, vide-greniers, liquidations de magasins ou marchés de l’occasion. Chaque circuit modifie le niveau de risque, le volume minimal et la qualité des informations reçues.
L’achat-revente peut rapporter gros, oui, mais attention derrière les chiffres
- Le déstockage et les grossistes conviennent aux produits neufs en volume, à condition de connaître précisément les références, les quantités et les conditions de livraison.
- L’occasion locale permet de commencer avec peu de capital et d’inspecter les articles, mais demande davantage de temps de recherche et de déplacement.
- Les retours clients et lots mixtes offrent parfois des prix bas, mais impliquent du tri, des tests, du reconditionnement et un taux de perte à anticiper.
- Les enchères et liquidations peuvent intéresser un professionnel averti, à condition de ne jamais enchérir sans plafond d’achat ni information sur les frais annexes.
Avant de payer, demandez une facture, l’identité du vendeur, l’origine des marchandises, le détail des références et des quantités, ainsi que les conditions de retour. Pour les produits de marque, l’absence de traçabilité est un signal d’alerte majeur. Une remise spectaculaire ne compense ni le risque de contrefaçon ni l’impossibilité de justifier votre approvisionnement.
Calculer la marge nette avant de commander
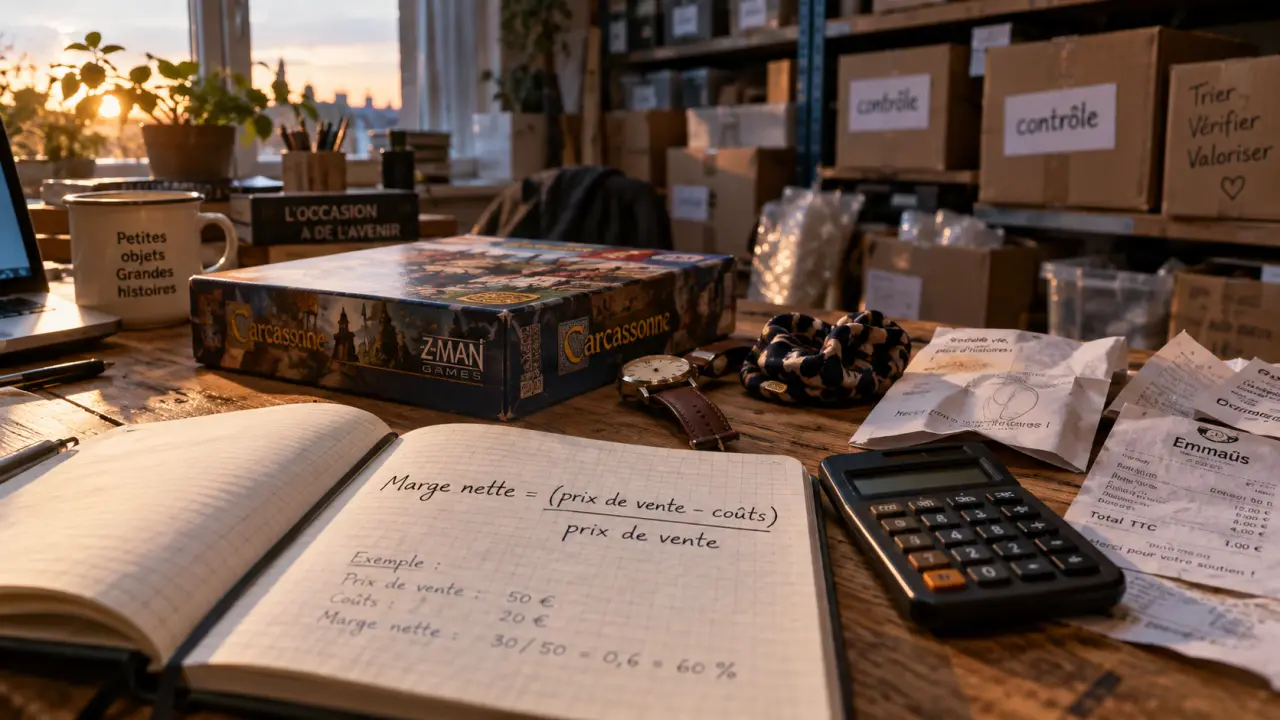
La marge brute correspond à la différence entre le prix de revente et le prix d’achat. Pour décider correctement, calculez plutôt la marge nette prévisionnelle. Elle intègre tous les coûts directement liés à la vente et indique si l’achat-revente est réellement rentable.
| Élément à intégrer | Pourquoi il compte |
|---|---|
| Prix d’achat et transport entrant | Un lot bon marché peut devenir coûteux une fois livré. |
| Préparation, emballage et expédition | Ces dépenses varient selon le poids, le volume et la fragilité. |
| Commission de plateforme et paiement | Elles réduisent directement le produit de chaque vente. |
| Stockage, retours et articles défectueux | Ils représentent le coût du risque et du temps immobilisé. |
| TVA, impôts et charges | Ils dépendent notamment du statut et du régime applicable. |
Utilisez cette formule de contrôle : prix de vente encaissé – prix d’achat – frais d’approvisionnement – frais de vente – logistique – provision pour retours et pertes = marge nette prévisionnelle. Ne raisonnez jamais à partir du prix public conseillé ou d’une annonce optimiste. Fixez un prix de vente prudent, puis vérifiez que l’opération reste intéressante.
Pour limiter l’exposition, commencez par un test d’environ 10 pièces plutôt que par une palette entière. Mesurez les ventes, les questions reçues, les retours et le temps passé à préparer les commandes. Vous saurez ainsi si la marge compense réellement votre travail avant de réapprovisionner.
Vendre au bon endroit selon la valeur et le volume
Le canal de vente doit correspondre au produit et à votre objectif. Les marketplaces B2C apportent de la visibilité et une vente potentiellement rapide, mais elles prélèvent des commissions et imposent souvent leurs règles de protection de l’acheteur. Les petites annonces locales sont pratiques pour les objets encombrants. Une boutique e-commerce devient pertinente lorsque votre catalogue est cohérent et que vous pouvez générer votre propre trafic.
Adapter l’annonce au niveau de confiance attendu
Pour un article d’occasion ou reconditionné, montrez l’état réel : photographies nettes, défauts visibles, référence exacte, accessoires inclus et tests réalisés. Une description honnête réduit les litiges et les retours. Pour les produits neufs, indiquez la variante, les dimensions, la compatibilité et les délais d’expédition, sans recopier une fiche fournisseur imprécise.
Comparez aussi le coût commercial de chaque canal. Une plateforme peut justifier une commission si elle accélère la rotation. À l’inverse, vendre directement peut améliorer la marge, mais demande plus de gestion : messages, paiement, remise en main propre, facturation et service client. Testez un même produit sur un canal à la fois pour identifier ce qui génère réellement la vente.
Déclarer l’activité et éviter les erreurs coûteuses
En France, revendre ponctuellement ses biens personnels n’est pas la même chose qu’acheter dans l’intention de revendre de manière habituelle. Dès lors que l’activité est organisée, répétée et orientée vers le profit, elle relève d’une activité commerciale qui doit être déclarée. Vendre régulièrement en ligne sans cadre expose notamment à des difficultés fiscales et sociales. Les plateformes peuvent transmettre des informations à l’administration à partir de 2 000 € de revenus annuels ou de 30 transactions mensuelles.
La micro-entreprise est souvent choisie pour tester une activité simple grâce à des formalités allégées. Pour la vente de marchandises, le plafond annuel de chiffre d’affaires indiqué est de 188 700 €. La franchise de TVA s’applique sous conditions : 91 900 € de chiffre d’affaires constitue le seuil de référence et 101 000 € le seuil majoré. Ces montants, le régime de TVA et les obligations déclaratives doivent être vérifiés selon votre situation avant de vous engager.
Une EURL ou une SASU peut être envisagée lorsque les volumes, les investissements, le besoin de récupérer la TVA ou le niveau de risque augmentent. Le bon statut dépend du chiffre d’affaires, des dépenses, de la protection recherchée et du projet de développement. Un comptable ou un conseiller compétent peut sécuriser ce choix. Des frais comptables de 150 € à 400 € par mois doivent alors entrer dans votre prévisionnel.
Enfin, conservez systématiquement les factures d’achat, les preuves de vente, les échanges avec les fournisseurs et les justificatifs de transport. Refusez les lots sans origine claire, les produits soumis à des règles que vous ne maîtrisez pas, comme l’alimentaire, les cosmétiques, les articles liés à la sécurité ou les produits pour enfants, ainsi que les promesses de marge garantie. En achat-revente, la méthode la plus sûre reste simple : acheter peu, contrôler chaque article, vendre, analyser, puis augmenter progressivement.

- L’achat-revente devient rentable quand chaque coût est calculé avant l’achat - 1 octobre 2026
- Aménagement extérieur du jardin : 5 choix pour structurer l’espace sans l’encombrer - 30 septembre 2026
- L’électricité verte repose sur un contrat, pas sur des électrons dédiés - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Prix d’une charpente : coûts au m², exemples concrets et écarts à prévoir
 Obligations du propriétaire pour les volets : ce que la loi impose vraiment
 Viabilisation terrain edf + eau + télécom : étapes, prix et obligations
 Investir dans l’immobilier d’entreprise : les 5 piliers pour sécuriser votre rentabilité